Assurance-vie Abeille : 1 500 € de ticket d’entrée et 8 ans pour activer la vraie fiscalité
Tapez « abeille assurance vie » dans un moteur de recherche et deux besoins bien différents se mélangent : se connecter à son espace personnel pour gérer un contrat déjà ouvert, ou comprendre ce que propose réellement l’offre d’assurance-vie d’Abeille avant de signer. Les deux méritent une réponse claire, car confondre l’outil de gestion et le produit d’épargne conduit souvent à des attentes mal calibrées.
Abeille assurance vie : le contrat ou l’espace client ?
L’espace personnel Abeille Assurances est une interface de service : elle permet de consulter la valorisation de son contrat, de passer un ordre de versement ou de retrait, et de suivre la répartition entre les différents supports. Elle ne dit rien, en soi, sur la pertinence du produit. La page dédiée à l’assurance-vie, elle, présente l’offre commerciale : un contrat d’épargne de long terme, ouvert sans condition d’âge, pensé pour combiner disponibilité de l’argent et avantages fiscaux progressifs. Si vous cherchez à évaluer le contrat avant de vous engager, c’est cette seconde brique qu’il faut regarder de près, indépendamment de l’ergonomie du compte en ligne.
Calculateur d’abattement fiscal (Assurance-vie > 8 ans)
Cette distinction compte aussi pour la marque elle-même. Abeille Vie s'appuie sur Aéma Groupe, qui protège près de 12,1 millions d'assurés, et affiche un chiffre d'affaires de 6,9 milliards d'euros sur son dernier exercice publié. Cette taille rassure sur la solidité de l'assureur, mais elle ne préjuge en rien des frais ou de la performance réelle du contrat que vous allez ouvrir : ces deux sujets se jugent séparément.
Comment fonctionne le contrat Abeille Vie au quotidien
Ouverture, ticket d'entrée et versements libres
L'ouverture ne dépend d'aucune condition d'âge, ce qui permet aussi bien de démarrer une épargne pour un jeune actif que de structurer un placement en fin de carrière. Le ticket d'entrée se situe autour de 1 500 €, un niveau qui positionne le contrat sur une cible d'épargnants déjà constitués plutôt que sur une logique de petits versements automatiques dès le premier euro. Une fois le contrat ouvert, aucune obligation de versement régulier n'est imposée : vous alimentez le contrat quand vous le souhaitez, au rythme qui correspond à votre capacité d'épargne, sans pénalité pour une année sans apport.
Retraits : la liberté encadrée par la fiscalité
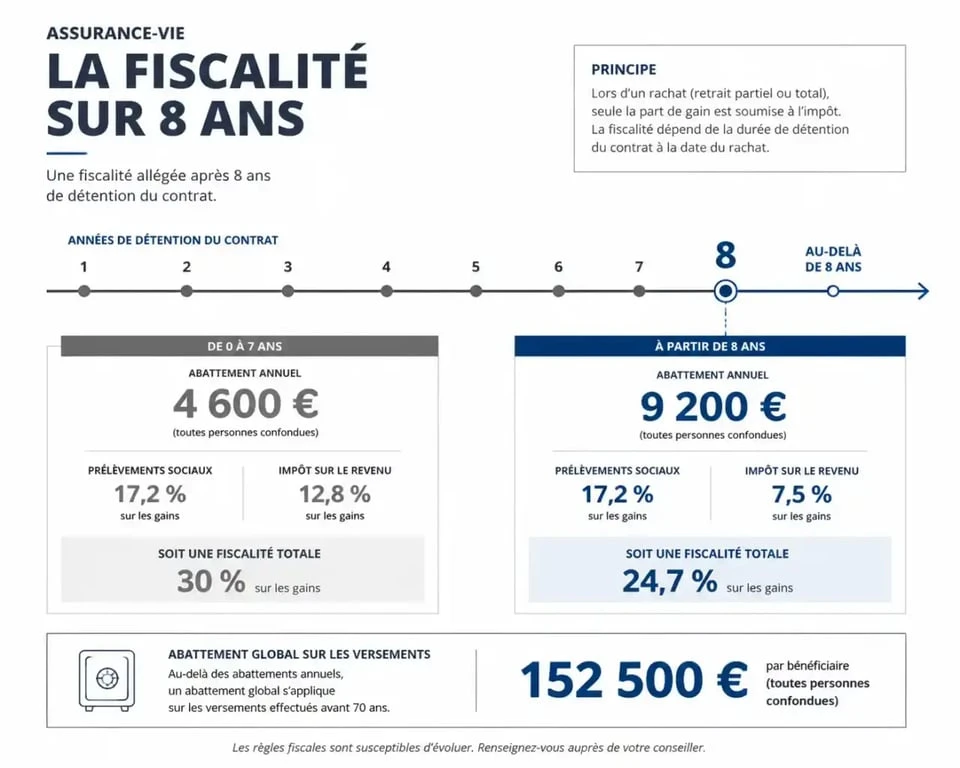
Le principe des retraits libres signifie que l'argent placé reste accessible à tout moment, par rachat partiel ou rachat total, sans blocage contractuel. C'est un point souvent mal compris : contrairement à d'autres produits d'épargne réglementée, rien n'empêche de récupérer son capital avant huit ans. Ce qui change avec la durée de détention, ce n'est pas la disponibilité de l'argent, mais la fiscalité appliquée au moment du retrait. Sortir tôt reste possible ; sortir tard devient plus avantageux.
Les supports d'investissement disponibles
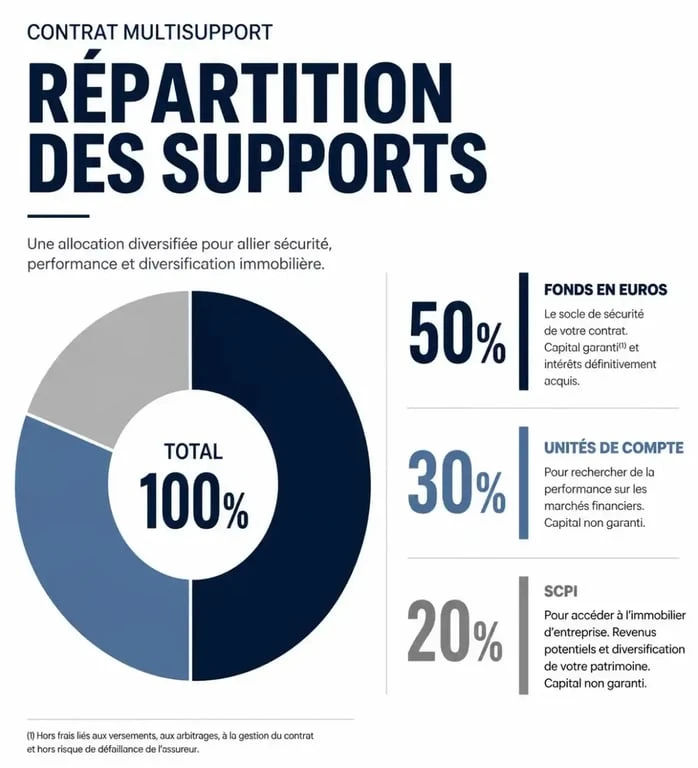
Le contrat est multisupport : il associe un fonds en euros à capital garanti et des unités de compte, potentiellement plus dynamiques mais sans garantie en capital. Selon les versions du contrat, l'accès à des unités de compte immobilières de type SCPI est également possible, ce qui élargit la diversification au-delà des marchés financiers classiques. Une gestion pilotée ou déléguée peut être activée pour ceux qui ne souhaitent pas arbitrer eux-mêmes entre les supports : l'allocation est alors ajustée selon un profil de risque déclaré, prudent, équilibré ou dynamique. Le fonds en euros stabilise l'ensemble, les unités de compte offrent un potentiel de performance plus élevé, et la SCPI ajoute une diversification immobilière qui ne suit pas les mêmes cycles que les marchés actions. La qualité d'un contrat multisupport se juge moins au nombre de supports disponibles qu'à la façon dont on les combine selon son horizon de placement.
Fiscalité et transmission : ce qui change avant et après 8 ans
Pendant la vie du contrat
Tant que l'argent reste investi et qu'aucun retrait n'est effectué, les produits générés par le contrat ne sont pas fiscalisés. C'est l'un des atouts structurels de l'assurance-vie face à d'autres enveloppes : les intérêts et plus-values peuvent se capitaliser d'une année sur l'autre sans frottement fiscal, ce qui profite mécaniquement à l'effet des intérêts composés sur longue durée.
Après 8 ans : l'abattement qui change la donne
La fiscalité applicable au moment d'un rachat devient nettement plus favorable après huit ans de détention. Un abattement annuel s'applique alors sur les gains retirés : 4 600 € pour une personne seule, 9 200 € pour un couple soumis à imposition commune. Concrètement, un couple peut organiser des retraits partiels chaque année en restant, sur la partie gains, sous ce seuil d'exonération, tout en laissant le reste du capital continuer à travailler. C'est cette mécanique qui explique pourquoi l'assurance-vie est souvent présentée comme un placement à horizon long : la valeur fiscale du contrat se révèle vraiment à partir de la huitième année.
Le volet successoral
En cas de décès de l'assuré, les sommes versées avant 70 ans bénéficient d'un abattement de 152 500 € par bénéficiaire désigné, en dehors des règles classiques de succession civile. Ce mécanisme permet de transmettre un capital à des personnes de son choix, y compris hors du cercle des héritiers réservataires, avec une fiscalité nettement allégée par rapport à une transmission directe. C'est un argument central pour les épargnants qui pensent transmission autant qu'épargne.
Frais et performance : ce qu'il faut vérifier avant de signer
La générosité fiscale d'un contrat ne compense pas des frais mal maîtrisés. Avant de comparer les taux de rendement affichés, il vaut mieux regarder la structure de coûts, qui pèse sur la performance nette chaque année.
| Type de frais | Niveau observé | Impact concret |
|---|---|---|
| Frais sur versements | Jusqu'à 4,5 % | Réduit le capital investi dès l'entrée |
| Frais de gestion des unités de compte | Environ 1 % par an | Rogne la performance chaque année, cumulé sur la durée |
| Fonds en euros | Taux de l'ordre de 2,30 % sur le dernier exercice publié | Sécurité du capital, rendement modéré |
| Gestion pilotée / déléguée | Frais additionnels selon le mandat | Simplifie le pilotage, réduit la performance nette |
Ces frais d'entrée, appliqués au taux maximum, méritent d'être négociés ou comparés avant signature, car ils s'ajoutent aux frais de gestion annuels qui, eux, s'appliquent chaque année sur l'encours. Sur un horizon de dix ou quinze ans, l'écart entre un contrat à frais réduits et un contrat à frais élevés peut représenter plusieurs points de performance cumulée, bien plus qu'un simple détail administratif.
À qui ce contrat convient-il vraiment ?
Profil prudent, profil dynamique
Un épargnant prudent privilégiera une allocation très majoritairement en fonds en euros, quitte à accepter un rendement modéré en échange de la garantie en capital. Un profil plus dynamique acceptera une part significative d'unités de compte, avec des fluctuations de valeur en cours de route, en misant sur un horizon de placement suffisamment long pour lisser les cycles de marché. Entre les deux, la gestion pilotée offre un compromis pour qui ne souhaite pas suivre les marchés au quotidien, moyennant des frais additionnels à comparer avec le service rendu.
Épargner seul ou avec un accompagnement
La diversité des supports et la logique de gestion multisupport rendent le contrat plus complexe qu'un simple livret. Choisir seul entre fonds en euros, unités de compte et éventuellement SCPI suppose de connaître son horizon de placement et sa tolérance au risque. Passer par un conseiller ou un agent général permet de cadrer cette allocation dès l'ouverture, et de l'ajuster au fil du temps si la situation personnelle évolue, par exemple à l'approche de la retraite ou lors d'un projet de transmission.
L'assurance-vie Abeille répond à un besoin d'épargne flexible, avec un cadre fiscal qui récompense la patience et un mécanisme successoral qui en fait un outil de transmission à part entière. La décision dépend surtout de trois éléments à mettre en regard : votre horizon de placement réel, le niveau de frais que vous acceptez de payer, et la part de risque que vous êtes prêt à intégrer dans l'allocation de votre capital.

- Assurance-vie Abeille : 1 500 € de ticket d’entrée et 8 ans pour activer la vraie fiscalité - 20 septembre 2026
- Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer - 19 septembre 2026
- Assurance vie MAIF : 3,05 % sur le fonds en euros, mais des frais à surveiller - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carsat 2026 : hausse de 0,9 % au 1er janvier, versée le 9 février
 Frais d’entrée en assurance vie : ce qu’ils coûtent vraiment à chaque versement
 Fonds en euros ou unités de compte : le bon dosage pour investir en assurance vie
 Usurpation d’identité bancaire : 4 contrôles pour limiter les dégâts avec la Banque de France