Assurance vie à La Banque Postale : souplesse, fiscalité et transmission après 8 ans
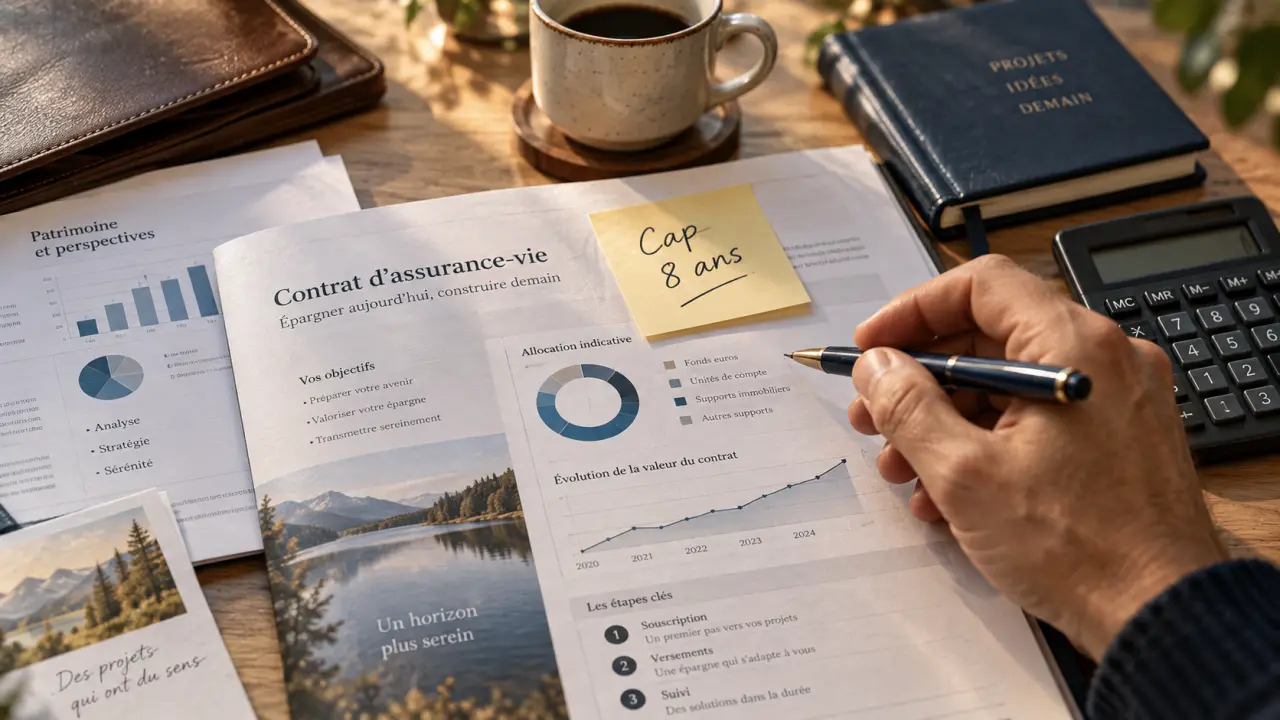
Une assurance vie à La Banque Postale permet de constituer une épargne pour un projet, préparer la retraite ou organiser la transmission d’un capital. Le contrat reste souple : l’épargnant peut effectuer des versements, retirer une partie de son argent ou modifier ses placements au fil du temps. Son cadre fiscal dépend notamment de l’ancienneté du contrat et de la date des versements.
À qui s’adresse l’assurance vie proposée par La Banque Postale ?
L’adhésion est accessible à toute personne physique résidente fiscale en France, sans condition d’âge annoncée. Un contrat peut donc être envisagé à différentes étapes de la vie : pour commencer à épargner, préparer un complément de revenus à la retraite, financer les études d’un enfant ou transmettre un capital.
Testez vos connaissances sur l’assurance vie
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
La Banque Postale propose plusieurs solutions d’épargne et de retraite, parmi lesquelles Cachemire 2 Série 2, Cachemire Patrimoine Série 2 et Perspective Capi. D’autres solutions, comme Cachemire PER ou PER Préfon-retraite, relèvent de la préparation de la retraite et répondent à une logique différente. Le choix dépend du projet, de la durée prévue, du niveau de risque accepté et des modalités propres à chaque contrat.
Il est aussi possible de souscrire pour un enfant mineur, par l’intermédiaire de ses responsables légaux. Selon la situation familiale et le contrat retenu, une co-souscription ou une co-adhésion peut être étudiée. Ces montages demandent une attention particulière aux droits de chacun, aux modalités de dénouement et à la rédaction de la clause bénéficiaire.
Un contrat d’épargne, pas un compte bloqué
L’assurance vie ne correspond pas à une épargne indisponible jusqu’à une date donnée. Le titulaire peut demander un rachat, c’est-à-dire un retrait, lorsqu’il en a besoin. Cette disponibilité ne transforme pas le contrat en compte courant : son avantage fiscal se construit avec le temps, tandis que l’allocation doit rester cohérente avec l’horizon du projet.
La question n’est donc pas seulement de savoir combien verser. Il faut aussi déterminer quelle somme doit rester immédiatement disponible sur un autre support. Une épargne de précaution séparée limite le risque de devoir effectuer un rachat au mauvais moment, notamment lorsqu’une partie du contrat est investie en unités de compte et traverse une phase de baisse.
Comprendre les supports : sécurité, potentiel et risque
Un contrat d’assurance vie peut répartir l’épargne entre un fonds en euros et des unités de compte. Cette répartition influence le niveau de risque et les perspectives de valorisation. Elle doit tenir compte de la durée du placement, de la stabilité des revenus et de la capacité réelle de l’épargnant à accepter des variations de valeur.
| Support | Fonctionnement | Point de vigilance |
|---|---|---|
| Fonds en euros | Le capital bénéficie d’une garantie, selon les conditions du contrat. | Le rendement n’est pas connu à l’avance et peut être limité. |
| Unités de compte | L’épargne est investie sur des supports financiers, immobiliers ou d’autres actifs éligibles. | La valeur peut augmenter ou diminuer ; le capital n’est pas garanti. |
Choisir une gestion adaptée plutôt que chercher le support parfait
La gestion libre permet de sélectionner et de répartir soi-même les supports. Des modes de gestion ou des arbitrages automatiques peuvent accompagner l’épargnant qui préfère déléguer tout ou partie des décisions. Dans tous les cas, il est utile de consulter les documents d’information : niveau de risque, durée recommandée, frais et règles propres à chaque support.
L’allocation sert surtout à adapter le contrat au calendrier du projet. À l’approche d’un achat immobilier, d’un départ à la retraite ou d’un besoin de liquidités identifié, réduire progressivement l’exposition aux supports volatils peut limiter le risque de subir une baisse au moment du retrait. Cette démarche est souvent plus cohérente qu’un arbitrage décidé uniquement en réaction à l’actualité financière.
Verser, retirer et arbitrer sans perdre le fil de son contrat
À l’adhésion, un versement initial est demandé. Ensuite, l’assurance vie à La Banque Postale peut être alimentée par des versements libres, réalisés ponctuellement, ou par des versements réguliers mensuels ou trimestriels. Les versements programmés installent une discipline d’épargne. Les versements libres conviennent davantage à des revenus irréguliers ou à l’utilisation d’une prime.
Le choix entre ces deux modalités dépend du budget disponible et de la régularité des revenus. Un versement régulier peut aider à lisser l’effort d’épargne, tandis qu’un versement ponctuel permet d’affecter une somme reçue à un projet précis. Les conditions du contrat doivent être vérifiées avant la mise en place ou la modification des versements.
Rachat partiel, rachat total et avance : trois usages distincts
Le rachat partiel permet de récupérer une partie de l’épargne tout en conservant le contrat ouvert et son ancienneté fiscale. Le rachat total met fin au contrat. Dans les deux cas, seule la part de gains comprise dans la somme retirée est imposable : le capital versé n’est pas taxé une seconde fois.
L’avance est une autre possibilité. Il s’agit d’une somme prêtée dans le cadre du contrat, à rembourser selon les conditions prévues. Elle peut répondre à un besoin temporaire de trésorerie sans déclencher immédiatement la fiscalité d’un rachat. En contrepartie, elle a un coût et ne convient pas à tous les besoins. Son taux, sa durée et la capacité de remboursement doivent être comparés avant toute décision.
Les arbitrages modifient l’allocation, pas l’ancienneté
Un arbitrage consiste à transférer une partie de l’épargne d’un support vers un autre, par exemple des unités de compte vers le fonds en euros. Il peut être libre ou automatique selon les options du contrat. Contrairement à un rachat, l’arbitrage ne constitue pas un retrait et ne remet pas à zéro l’ancienneté fiscale du contrat.
Les éventuels frais et les délais d’exécution doivent toutefois être vérifiés avant l’opération. L’arbitrage peut servir à réduire l’exposition au risque, à rééquilibrer l’allocation ou à rapprocher le contrat d’un objectif devenu plus court. Il ne supprime pas le risque lié aux supports choisis.
La fiscalité : ce que change réellement le cap des 8 ans
En l’absence de retrait, les gains ne sont pas imposés au titre de l’impôt sur le revenu. La fiscalité intervient lors d’un rachat et dépend notamment de la date des primes versées, de l’ancienneté du contrat et de l’option fiscale retenue. Les prélèvements sociaux sont dus selon les règles applicables aux produits concernés, avec un taux de 17,2 %.
Après 8 ans, un abattement annuel s’applique aux gains retirés : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cet abattement ne concerne pas le montant total du retrait, mais seulement sa part de produits. Il peut rendre un rachat partiel pertinent lorsque le contrat est ancien.
Pour les primes versées à compter du 27 septembre 2017, le prélèvement forfaitaire peut notamment être de 12,8 % avant huit ans. Après huit ans, le taux de 7,5 % peut s’appliquer dans la limite des conditions prévues. La fraction excédant certains seuils peut relever de 12,8 %. Les contrats et les versements plus anciens obéissent à des régimes distincts, notamment selon les dates du 13 octobre 1998 et du 20 novembre 1991.
Le montant imposable dépend donc de la composition du retrait, de la date des primes et de la situation du contrat. Un conseiller ou un professionnel fiscal peut chiffrer l’incidence d’un retrait avant sa validation, surtout lorsque plusieurs générations de versements se côtoient.
Préparer la transmission avec la clause bénéficiaire
Au décès de l’assuré, le capital est versé à la ou aux personnes désignées dans la clause bénéficiaire. Cette clause permet d’orienter le capital dans le cadre légal et fiscal applicable. Elle peut désigner un conjoint, des enfants, un proche ou une personne morale, et prévoir une répartition précise entre plusieurs bénéficiaires.
Une clause à relire après chaque changement de vie
Mariage, divorce, naissance, décès d’un bénéficiaire ou évolution des relations familiales : ces événements justifient une relecture de la clause. Une formulation trop vague ou devenue inadaptée peut compliquer le règlement du capital. Il est généralement possible de la modifier tant que le bénéficiaire ne l’a pas acceptée dans les formes prévues. Après acceptation, la liberté de modification est fortement encadrée.
Une clause nominative doit rester suffisamment précise pour identifier les bénéficiaires et leur ordre de priorité. La mention « mes héritiers », par exemple, n’a pas la même portée qu’une désignation détaillée. La rédaction doit être cohérente avec la situation familiale et avec les objectifs de transmission du souscripteur.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut, sous conditions, recevoir jusqu’à 152 500 € avec un régime spécifique. Après 70 ans, le traitement diffère : un abattement global de 30 500 € s’applique aux primes, puis les règles successorales peuvent intervenir selon le lien de parenté. Les gains générés par ces primes suivent un traitement particulier. La date des versements, l’âge de l’assuré et la rédaction de la clause doivent donc être examinés ensemble.
Avant de souscrire ou d’ajuster une assurance vie à La Banque Postale, faites le point sur le projet, la durée envisagée, la part d’épargne à garder disponible, le niveau de risque acceptable et les bénéficiaires à protéger. Ce diagnostic facilite ensuite l’échange avec un conseiller sur le contrat, les options de gestion et les frais applicables.

- Assurance vie à La Banque Postale : souplesse, fiscalité et transmission après 8 ans - 1 octobre 2026
- Financer une rénovation énergétique sans sacrifier son reste à vivre - 1 octobre 2026
- Assurance emprunteur ITT : 90 jours de franchise peuvent laisser vos échéances à votre charge - 30 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Accès privilégié ou risque collectif ? Ce que révèle vraiment un alternative investments club
 Generali assurance vie : frais de 0,8 %, seuil de 500 € et fiscalité après 8 ans
 Inventiva en bourse : cours à 3,950 €, résistance à 4,49 et financement jusqu’au T2 2027
 Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire