Financer une rénovation énergétique sans sacrifier son reste à vivre
Partir du reste à financer, pas du devis initial
Un devis indique le coût brut des travaux, mais ce n’est pas forcément le montant à emprunter. Commencez par lister les postes prioritaires : isolation des combles ou des murs, ventilation, remplacement du chauffage, eau chaude sanitaire ou menuiseries. Un audit énergétique ou, à défaut, une analyse du DPE aide à distinguer les dépenses qui améliorent réellement le confort et la performance du logement de celles qui peuvent attendre.
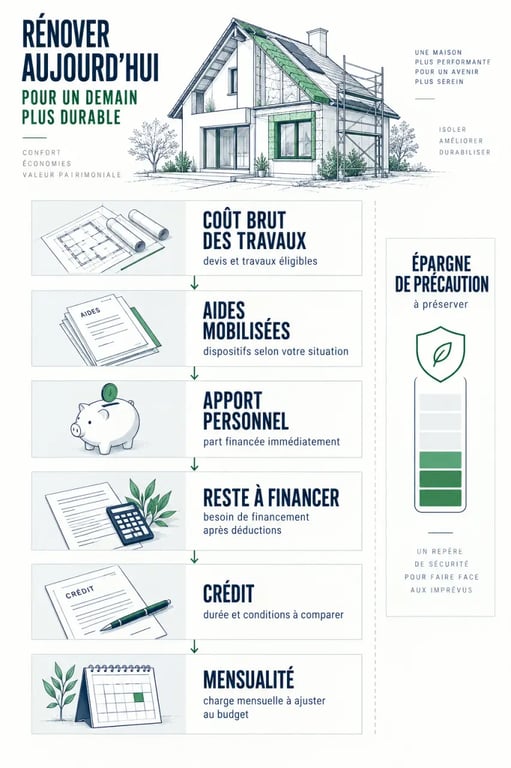
Construisez ensuite un budget en quatre lignes : coût des travaux, frais annexes éventuels, aides estimées et apport personnel raisonnable. La différence correspond au reste à financer. Prévoyez aussi une marge pour les ajustements de chantier. Un financement calculé au centime près transforme le moindre imprévu en difficulté.
Définir une mensualité supportable
Avant de demander un prêt, additionnez vos revenus nets réguliers et retirez les charges fixes : logement, crédits en cours, assurances, alimentation, transport et dépenses familiales. La somme restante doit couvrir la vie courante, les dépenses variables et une réserve. Une mensualité n’est acceptable que si elle vous laisse cette marge chaque mois.
Les prêteurs examinent le taux d’endettement. Un niveau de 33 % est souvent cité comme un point de vigilance. Votre reste à vivre compte également : deux ménages ayant le même taux d’endettement n’ont pas la même capacité à absorber une hausse de charges ou une panne automobile.
Réduire la facture avec les aides avant de recourir au crédit
Les aides ne couvrent pas toujours la totalité des travaux, mais elles diminuent le capital à mobiliser. MaPrimeRénov’, les certificats d’économies d’énergie (CEE), les primes Coup de pouce, les aides de l’ANAH et les dispositifs des collectivités peuvent intervenir selon votre profil, le logement et la nature des travaux. Pour certains travaux de performance énergétique dans un logement achevé depuis plus de deux ans, une TVA à 5,5 % peut également s’appliquer.
L’éco-prêt à taux zéro, ou éco-PTZ, permet d’examiner une solution de financement sans intérêts pour des opérations éligibles. Il peut compléter d’autres dispositifs sous conditions. Les règles de cumul, les plafonds et les modalités de versement évoluent. Vérifiez-les avant toute signature et avant le début du chantier.
| Solution | Rôle dans le montage | Point de vigilance |
|---|---|---|
| MaPrimeRénov’ et CEE | Réduire le reste à charge | Conditions liées au ménage, au logement et aux travaux |
| Éco-PTZ | Étaler une dépense éligible sans intérêts | Dossier bancaire et travaux conformes |
| Aides locales | Compléter les aides nationales | Critères variables selon la collectivité |
| Prêt travaux | Financer le solde du projet | Comparer durée, TAEG, frais et coût total |
Pour préparer vos questions sur les choix techniques et le calendrier, les ressources d’energie chez soi peuvent compléter les informations obtenues auprès des organismes compétents ou de votre banque.
Choisir le prêt qui correspond au rythme des travaux
Un prêt personnel travaux convient souvent à un projet ciblé, lorsque vous recherchez une procédure plus simple qu’un financement immobilier. Il permet de lisser une dépense, mais son coût total dépend du taux, de la durée, des frais éventuels et de l’assurance. Une durée plus longue réduit la mensualité, tout en augmentant généralement le coût du crédit.
Pour une rénovation globale ou un montant important, intégrer les travaux à un prêt immobilier peut être pertinent. Le déblocage des fonds et les garanties demandées diffèrent toutefois d’un prêt personnel. Un prêt familial peut aussi compléter le montage, à condition de formaliser clairement les modalités de remboursement. Au-delà de 5 000 €, un prêt familial doit être déclaré fiscalement.
Ne pas confondre mensualité basse et financement économique
Comparez les offres sur une même base : montant emprunté, durée, mensualité, TAEG, assurance, frais de dossier et coût total. Une mensualité confortable à court terme peut rendre le crédit plus cher si elle étire excessivement le remboursement. Demander plusieurs simulations reste utile. Un refus d’éco-PTZ ou de prêt dans un établissement ne signifie pas que tous les financeurs prendront la même décision.
Monter un dossier qui évite les blocages
Les devis détaillés relient le besoin technique, l’aide sollicitée et le montant demandé à la banque. Vérifiez que chacun sépare clairement la fourniture, la pose, les performances de l’équipement et les coordonnées de l’entreprise. Cette précision facilite l’examen du dossier, limite les écarts entre les demandes et permet de repérer un poste oublié avant qu’il ne devienne un dépassement de budget.
Pour les aides qui l’exigent, choisissez une entreprise RGE (Reconnu Garant de l’Environnement) et contrôlez sa qualification avant de vous engager. Préparez aussi les justificatifs de revenus, les crédits en cours, l’avis d’imposition, le justificatif de domicile, le DPE ou l’audit disponible et les devis. Un dossier incomplet, un devis non conforme ou des travaux commencés trop tôt peuvent compromettre l’éligibilité.
Conserver une épargne de précaution grâce au phasage
Utiliser toute son épargne pour éviter un crédit peut fragiliser le foyer. Conserver une réserve de sécurité protège contre un arrêt de travail, une réparation urgente ou un surcoût de chantier. L’apport doit rester volontaire et proportionné, sans vider vos liquidités.
Si le budget est contraint, phaser les travaux peut être plus prudent. Traitez d’abord les déperditions majeures, notamment l’isolation et la ventilation, puis adaptez le chauffage à un logement mieux protégé. Cette séquence évite de surdimensionner un équipement et rend le financement plus lisible. Après les travaux, suivez vos consommations. Les économies d’énergie attendues peuvent améliorer le confort budgétaire, mais elles ne doivent pas servir de seule garantie pour assumer une mensualité.

- Financer une rénovation énergétique sans sacrifier son reste à vivre - 1 octobre 2026
- Assurance emprunteur ITT : 90 jours de franchise peuvent laisser vos échéances à votre charge - 30 septembre 2026
- Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire - 26 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Qui paie les frais de notaire ? Acquéreur par défaut, vendeur en acte en main, compromis à vérifier
 Taux immobilier 2026 au Crédit Agricole : 7 à 25 ans, régions et TAEG à comparer
 CIC crédit immobilier : taux sur 10, 15, 20 ou 25 ans, le profil pèse autant que la durée
 Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité