Livret A à La Poste : plafond de 22 950 €, taux et règles avant l’ouverture
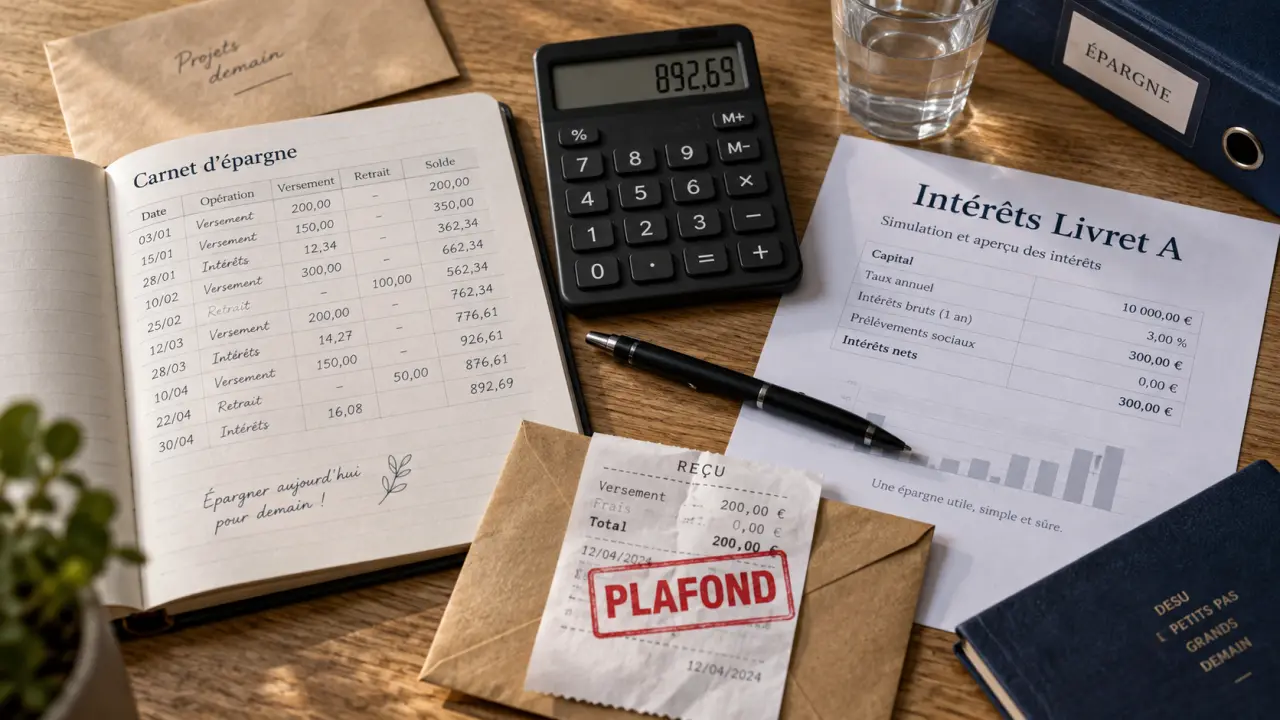
Ouvrir un Livret A à La Banque Postale permet de placer une épargne disponible, réglementée et exonérée d’impôt. Avant de vous rendre en bureau de poste ou de contacter un conseiller, vérifiez votre éligibilité, le plafond applicable, les règles de retrait et le calcul des intérêts. Ces quatre points évitent les mauvaises surprises, notamment lorsque le livret est destiné à un enfant.
Un livret d’épargne disponible, sans fiscalité sur les intérêts
Le Livret A est un produit d’épargne réglementée : ses principales règles sont fixées au niveau national, quel que soit l’établissement qui le propose. À La Banque Postale, il peut servir à constituer une épargne de précaution, à mettre de côté un budget pour un projet ou à initier un mineur à la gestion de son argent.
Calculateur d’intérêts – Livret A
Opérations
Son principal avantage tient à la disponibilité des fonds. Vous pouvez alimenter le livret et retirer de l’argent sans immobiliser votre capital pendant une durée définie. Le compte ne peut toutefois pas être débiteur : un retrait reste possible uniquement dans la limite du solde disponible et des éventuels plafonds applicables.
Un taux net grâce à l’exonération fiscale
Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux de rémunération est donc un taux net pour l’épargnant. Il est de 1,5 % à compter du 1er février 2026, avec une prochaine date de révision prévue le 1er août 2026. Ce taux est réglementé : il ne dépend ni de votre ancienneté à La Banque Postale ni du montant placé sur le livret.
Plafond, solde et intérêts : trois notions à distinguer
Pour un particulier, le plafond réglementaire des versements est fixé à 22 950 €. Une fois ce seuil atteint, aucun nouveau versement ne peut être effectué sur le Livret A. Cela ne signifie pas que le solde ne pourra jamais le dépasser : les intérêts acquis continuent de s’ajouter au capital chaque année.
Pour une association éligible, le plafond mentionné est de 76 500 €. Dans tous les cas, le plafond concerne les dépôts, et non les intérêts capitalisés. Cette distinction explique pourquoi le solde peut être légèrement supérieur au plafond sans qu’un versement supplémentaire ait été effectué.
| Repère | À retenir |
|---|---|
| Plafond d’un particulier | 22 950 € de versements |
| Rémunération | 1,5 % à compter du 1er février 2026 |
| Fiscalité | Pas d’impôt sur le revenu ni de prélèvements sociaux |
| Disponibilité | Fonds accessibles dans la limite du solde et des règles de retrait |
Qui peut détenir un Livret A à La Banque Postale ?
Le Livret A est ouvert aux personnes physiques. La règle principale est celle de l’unicité : une même personne ne peut détenir qu’un seul Livret A, tous établissements confondus. Ouvrir un deuxième livret dans une autre banque n’est donc pas autorisé. Avant toute souscription, l’existence éventuelle d’un livret déjà ouvert doit être vérifiée.
Le cas des mineurs et de l’épargne familiale
Un mineur peut avoir un Livret A. Selon Service-Public, il peut l’ouvrir sans intervention de son représentant légal, mais ses possibilités de retrait sont encadrées avant 16 ans. La question ne concerne donc pas uniquement l’ouverture. Elle porte aussi sur le niveau d’autonomie accordé à l’enfant pour utiliser son épargne.
La Banque Postale propose une carte de retrait gratuite, accessible dès 12 ans sur demande et avec l’accord du représentant légal. Cette carte permet de retirer des espèces dans les limites prévues, sans transformer le livret en compte de paiement. Elle peut convenir à un adolescent qui apprend à suivre un solde, avec un cadre parental défini.
Pour une famille, il est utile de distinguer l’argent visible sur le livret de celui que l’enfant peut réellement utiliser. Définir à l’avance un plafond de retrait, l’usage autorisé de la carte et la personne à prévenir en cas de besoin évite qu’une épargne destinée aux études ou à un projet serve de réserve d’argent de poche. Le livret peut ainsi conserver une fonction éducative tout en restant adapté à un objectif d’épargne.
Le calendrier des quinzaines change le rendement de vos versements
Les intérêts du Livret A sont calculés par quinzaine, et non au jour le jour. Les périodes de référence commencent le 1er et le 16 de chaque mois. Les intérêts acquis sont ensuite capitalisés au 31 décembre : ils s’ajoutent au capital, puis produisent eux-mêmes des intérêts l’année suivante.
Verser et retirer au bon moment
Un versement réalisé avant le 16 commence à produire des intérêts à partir du 16. Un versement effectué après le 16 est pris en compte à partir du 1er du mois suivant. À l’inverse, un retrait fait avant le 16 cesse de générer des intérêts dès le 1er du mois. Après le 16, il cesse d’en générer à compter du 16.
Pour une somme dont vous n’avez pas besoin immédiatement, verser juste avant le début d’une quinzaine est généralement plus favorable. Pour un retrait planifié, attendre la fin de la quinzaine en cours permet de ne pas perdre inutilement les intérêts correspondants. Ce fonctionnement reste simple, mais il mérite d’être pris en compte lors de chaque opération importante.
Un exemple simple à garder en tête
Si vous déposez de l’argent le 14 du mois, le montant commence à être rémunéré le 16. Si vous le déposez le 17, il faudra attendre le 1er du mois suivant. De même, retirer le 15 ou le 17 n’a pas exactement le même effet sur les intérêts. Lorsque les montants sont modestes, l’écart reste limité. Sur une épargne conservée régulièrement, la répétition de ces opérations peut toutefois compter.
Retraits, RIB et gestion pratique du livret
Les fonds placés sur un Livret A restent disponibles, mais les modalités concrètes de retrait dépendent de l’âge du titulaire, du canal utilisé et des plafonds fixés. La carte de retrait de La Banque Postale est annoncée comme gratuite et soumise à un plafond de retrait sur 7 jours glissants. Vérifiez ce plafond avant un besoin ponctuel important.
La consultation du solde peut se faire via les services de La Banque Postale. Les retraits en espèces sont réalisés dans les conditions prévues par l’établissement, notamment avec la carte de retrait. Un RIB peut également être édité à l’aide de cette carte, selon les fonctionnalités proposées. Pour les mineurs, les droits de retrait dépendent de l’âge et de l’accord du représentant légal.
Un Livret A n’a pas vocation à financer les dépenses courantes comme un compte bancaire. Avant de demander une carte ou d’organiser des retraits fréquents, identifiez l’usage recherché : réserve d’urgence, épargne pour un enfant, budget de projet ou placement temporaire. Cette clarification aide à conserver une somme disponible sans la rendre trop facile à dépenser.
Ouvrir ou clôturer un Livret A à La Banque Postale
Pour ouvrir un Livret A à La Banque Postale, vous pouvez vous présenter en bureau de poste ou utiliser les canaux de contact proposés par l’établissement. Selon votre situation, une demande peut aussi être préparée avec un conseiller ou via la messagerie sécurisée de votre espace client. Le 36 39 permet d’obtenir une orientation vers le service adapté.
Préparer la demande sans perdre de temps
Avant l’ouverture, rassemblez les justificatifs d’identité demandés et vérifiez que vous ne détenez pas déjà un Livret A. Pour un mineur, prévoyez les documents et autorisations liés à l’exercice de l’autorité parentale, surtout si une carte de retrait est souhaitée. Demander les conditions générales du livret permet aussi de connaître précisément les modalités de versement, de retrait et de clôture.
La clôture doit être demandée à La Banque Postale, selon les modalités prévues pour le compte. Avant de l’effectuer, vérifiez le solde, les coordonnées bancaires de destination et la date à laquelle vous aurez besoin des fonds. Si votre objectif est simplement de changer de banque, n’ouvrez pas un second Livret A : son unicité impose de régulariser la situation avant toute nouvelle souscription.

- Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité - 28 septembre 2026
- Livret A à La Poste : plafond de 22 950 €, taux et règles avant l’ouverture - 27 septembre 2026
- LDDS ou Livret A : le plafond tranche, le cumul sécurise l’épargne - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Allianz : 2,21 % de rendement moyen, jusqu’à 4,39 % avec bonus et des frais à surveiller
 PEE : 13 cas de déblocage, 6 mois à respecter et justificatifs à prévoir
 Interparfums en bourse : cours, consensus et ratings pour lire la valeur sans biais
 Exail Technologies en Bourse : code ISIN, cotation et consensus des analystes