Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire
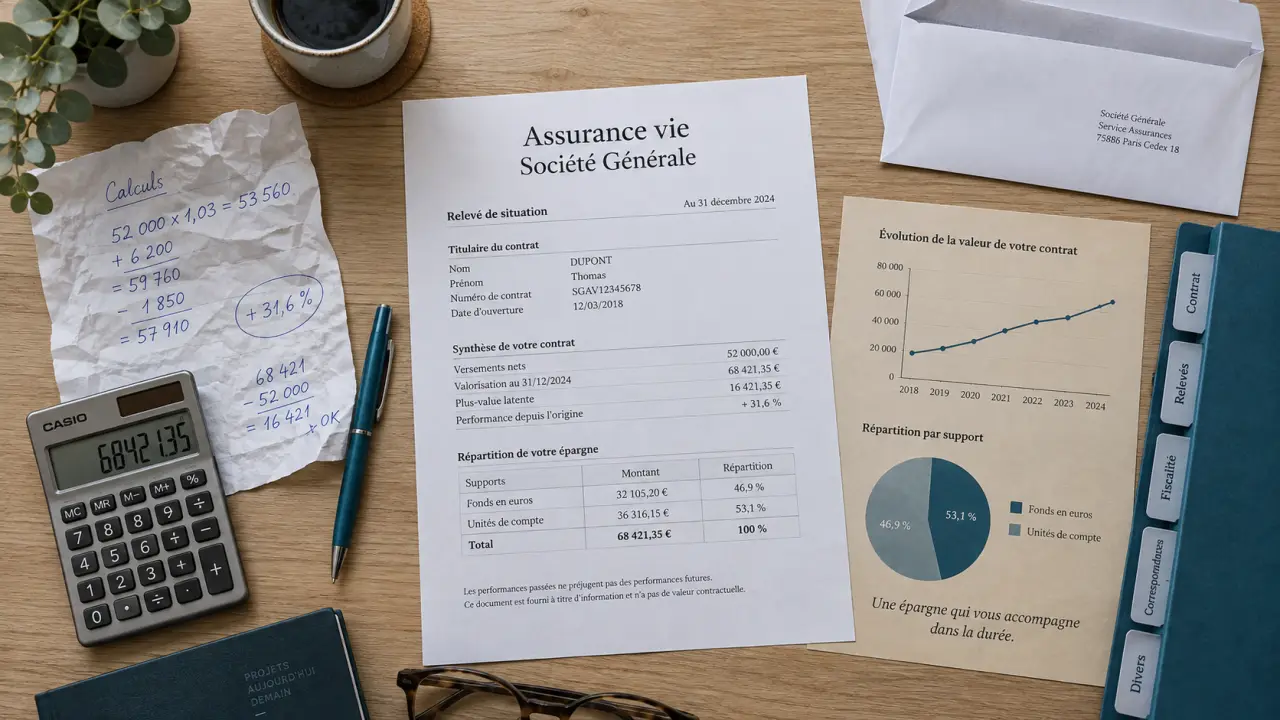
Une assurance vie Société Générale peut servir à placer une épargne disponible, préparer un projet à long terme ou organiser la transmission d’un capital. Avant de souscrire, examinez les supports proposés, le mode de gestion, les frais et les règles fiscales. Ces éléments permettent de vérifier si le contrat correspond à votre situation, à votre horizon et à votre niveau de risque.
Ce que permet une assurance vie Société Générale
L’assurance vie est une enveloppe d’épargne souple. Vous pouvez alimenter le contrat par des versements libres, ponctuels, ou par des versements programmés. L’argent reste disponible. Vous pouvez demander un rachat partiel pour récupérer une partie de l’épargne, ou un rachat total pour clôturer le contrat.
Estimation d’un rachat d’assurance vie
Saisissez les montants de votre contrat pour obtenir une estimation simplifiée de la part de gains et de la fiscalité potentielle d’un rachat.
Résultats estimatifs
Cette souplesse répond à plusieurs objectifs : constituer un apport immobilier, financer les études d’un enfant, préparer un complément de revenus à la retraite ou conserver une réserve financière plus diversifiée qu’un simple compte sur livret. Vous pouvez aussi détenir plusieurs contrats d’assurance vie pour séparer vos projets, vos horizons de placement ou vos bénéficiaires.
Une épargne qui se construit selon votre horizon
Un contrat peut combiner un support en euros, souvent recherché pour la sécurité du capital net investi, et des unités de compte. Ces dernières permettent d’investir sur différents marchés ou classes d’actifs, mais elles comportent un risque de perte en capital. Plus votre projet est lointain, plus une diversification progressive peut être envisagée. À l’inverse, un besoin proche appelle généralement une allocation plus prudente.
L’objectif n’est pas de choisir un support « gagnant » une fois pour toutes. Il faut faire correspondre le niveau de risque à la date à laquelle vous aurez besoin des fonds. Une assurance vie n’est donc pas un placement uniforme : elle peut évoluer avec votre patrimoine, vos revenus et vos projets.
Choisir entre gestion libre et gestion confiée
La première décision pratique concerne la façon de gérer votre épargne. En gestion libre, vous choisissez vous-même la répartition entre le support en euros et les unités de compte disponibles. En gestion pilotée ou confiée à des experts, l’allocation est gérée selon un profil de risque défini avec vous, par exemple prudent, équilibré ou dynamique.
| Mode de gestion | Adapté si vous… | Point de vigilance |
|---|---|---|
| Gestion libre | souhaitez sélectionner vos supports et suivre vos arbitrages | demande du temps et une bonne compréhension du risque |
| Gestion confiée | préférez déléguer les décisions d’allocation | vérifiez le profil retenu, les supports utilisés et les frais |
Penser son contrat comme une mosaïque plutôt qu’un bloc
Une allocation cohérente ressemble à une mosaïque : chaque pièce a une fonction et aucune ne doit porter seule tout le poids du projet. Le support en euros peut servir de socle pour une dépense prévue ou une réserve de précaution. Les unités de compte apportent un potentiel de diversification sur une durée plus longue.
Cette approche évite une erreur fréquente : confondre multiplication des supports et diversification réelle. Deux fonds exposés au même secteur ou à la même zone géographique ne réduisent pas forcément le risque global. Le nombre de supports ne suffit donc pas à évaluer la répartition de l’épargne.
Les frais : le critère à examiner avant le rendement
La qualité d’une assurance vie Société Générale ne se mesure pas uniquement à la notoriété de la banque ou au rendement passé d’un fonds en euros. Les frais réduisent mécaniquement la performance nette. Ils doivent être étudiés dans la documentation contractuelle remise avant toute souscription.
Contrôlez notamment les frais sur versement, les frais annuels de gestion du contrat, les frais propres aux unités de compte et les éventuels frais d’arbitrage. Dans les réseaux bancaires, les frais sur versement peuvent être plus élevés que sur certains contrats distribués en ligne.
Cette différence ne rend pas automatiquement l’offre inadaptée. L’accompagnement d’un conseiller, l’accès à une gestion déléguée ou l’intégration au suivi patrimonial peuvent avoir une valeur. Cette valeur doit toutefois être comparée au coût réel du contrat et à la qualité du service proposé.
Comparer au-delà du nom du contrat
Les offres et les conditions de Société Générale peuvent différer selon le contrat, le montant investi, le mode de gestion et les supports accessibles. Ne comparez pas seulement les appellations commerciales. Demandez un récapitulatif comprenant les frais maximums, le nombre de supports, les conditions d’accès au fonds en euros, les options de gestion et les garanties éventuelles, comme la garantie plancher.
- Vérifiez le montant minimum de versement initial et de versement programmé.
- Demandez si des conditions s’appliquent pour accéder au support en euros.
- Comparez les frais annuels sur les unités de compte à niveau de service équivalent.
- Examinez la qualité et la variété des supports, pas seulement leur quantité.
- Évaluez l’accompagnement proposé si vous ne souhaitez pas gérer seul.
Fiscalité des rachats : pourquoi les 8 ans comptent
La détention d’une assurance vie n’entraîne pas d’imposition annuelle sur les gains. La fiscalité intervient principalement lors d’un rachat. Elle porte uniquement sur la part de gains comprise dans le retrait, et non sur la totalité de la somme récupérée.
Après 8 ans de détention, un abattement annuel sur les gains retirés s’applique : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Pour les versements réalisés à compter du 27 septembre 2017, le taux d’imposition des gains peut notamment être de 7,5 % lorsque l’encours total des contrats reste dans le seuil de 150 000 €, ou de 12,8 % au-delà. Des prélèvements sociaux de 17,2 % s’ajoutent à ces taux. La situation fiscale personnelle et l’origine des versements peuvent toutefois modifier le calcul.
La simple détention du contrat ne déclenche donc pas cette imposition sur les gains. C’est le retrait qui permet de déterminer la part taxable et les prélèvements applicables. Pour un calcul précis, les conditions du contrat et la situation du souscripteur doivent être examinées ensemble.
Rachat partiel ou total : préserver l’antériorité fiscale
Un rachat partiel permet de financer un besoin sans fermer le contrat ni perdre son ancienneté fiscale. Cette option peut être préférable à un rachat total lorsque l’épargnant souhaite conserver une enveloppe ouverte depuis plusieurs années.
L’assureur dispose en principe d’un délai maximal de deux mois pour verser les fonds après réception d’un dossier complet. Dans la pratique, le délai dépend aussi des justificatifs demandés et de la nature des supports à désinvestir. Avant de demander le rachat, vérifiez donc les modalités prévues par le contrat et la somme réellement disponible.
Préparer la transmission et passer à l’action
La clause bénéficiaire est un élément central du contrat. Elle permet de désigner la ou les personnes qui recevront le capital au décès de l’assuré. La transmission bénéficie d’un cadre spécifique et peut s’effectuer hors succession sous conditions. Pour les versements effectués avant 70 ans, chaque bénéficiaire peut notamment profiter d’un abattement de 152 500 €, selon les règles en vigueur.
Une clause imprécise ou jamais actualisée peut créer des difficultés. Relisez-la après un mariage, une séparation, une naissance, un décès ou une évolution importante du patrimoine. Une formulation telle que « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés » peut être plus protectrice qu’un simple nom, mais elle doit rester adaptée à votre volonté.
La clause bénéficiaire mérite aussi une attention particulière lorsque plusieurs contrats existent. La répartition souhaitée doit rester compréhensible et cohérente avec les autres dispositions patrimoniales. En cas de situation familiale complexe, un examen personnalisé permet d’éviter une rédaction qui ne correspondrait pas à l’objectif recherché.
Pour avancer, commencez par définir un objectif, un horizon et un niveau de perte acceptable. Demandez ensuite à Société Générale les documents d’information du contrat envisagé et comparez-les avec au moins une solution concurrente à caractéristiques comparables. Si vous pensez être bénéficiaire d’un contrat non réclamé, une recherche peut être engagée auprès de l’AGIRA. Le service Ciclade peut aussi aider à retrouver certains avoirs transférés après une longue période d’inactivité.

- Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire - 26 septembre 2026
- Assurance vie et impôts : les seuils de 150 000 € et 70 ans qui changent la fiscalité - 25 septembre 2026
- Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ? - 24 septembre 2026