Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité
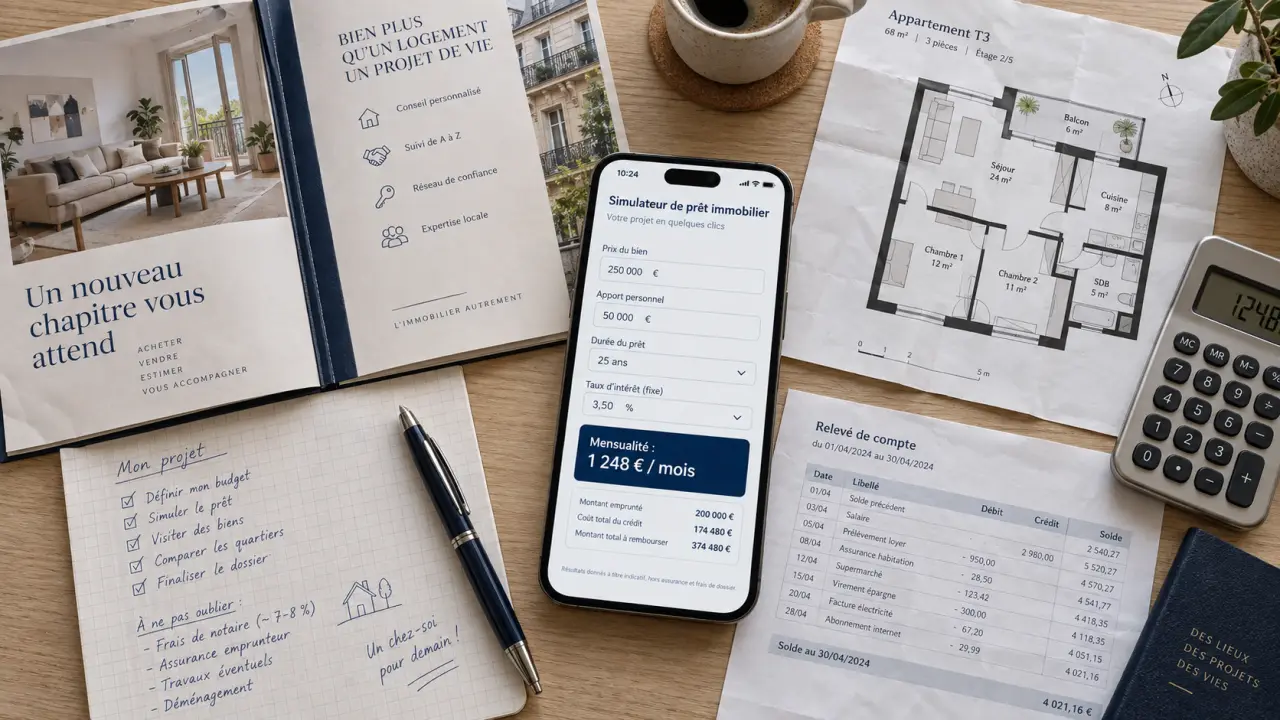
Un crédit immobilier à La Banque Postale se prépare avec une vision globale du budget, pas avec le seul taux affiché. La banque propose des solutions pour acheter, construire, rénover ou investir. Le parcours commence généralement par une simulation, puis par l’étude détaillée du dossier. Avant de demander un financement, estimez votre mensualité supportable, votre apport et les frais liés au projet.
Commencer par une simulation, puis vérifier ce qu’elle mesure vraiment
Le simulateur de prêt immobilier fournit une première estimation du montant empruntable, de la mensualité, de la durée et du coût du financement. Renseignez le prix du bien, les frais annexes, votre apport, les revenus du foyer, les crédits en cours et la durée envisagée. Vous obtenez ainsi une enveloppe de financement réaliste, utile avant les visites ou la signature d’un compromis.
Une simulation reste indicative et non contractuelle. Elle ne remplace ni l’analyse des relevés de compte, ni la vérification des revenus, ni l’étude de la valeur du bien et des garanties. Elle permet toutefois de tester plusieurs scénarios : augmenter l’apport, réduire le montant demandé, allonger légèrement la durée ou viser une mensualité plus basse. Le résultat obtenu ne vaut donc pas une offre de prêt.
La mensualité ne se limite pas au capital emprunté
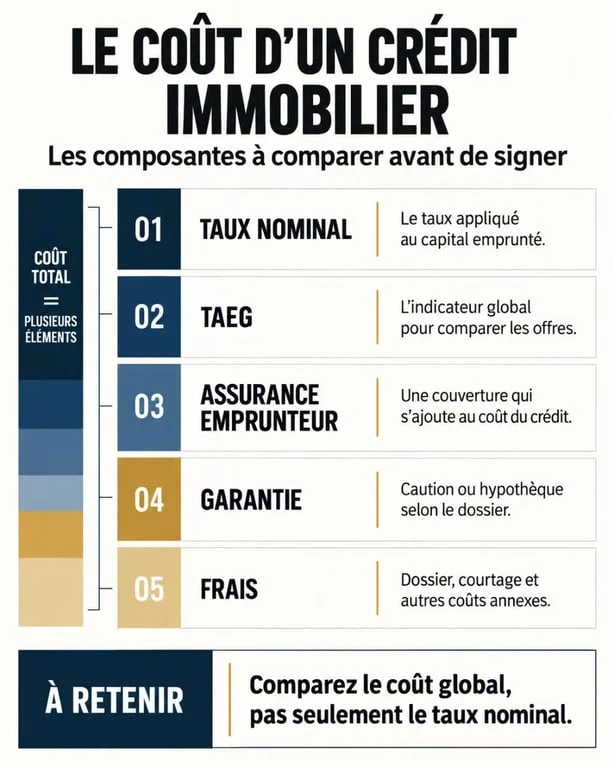
Une échéance regroupe le remboursement du capital, les intérêts et, le plus souvent, la cotisation d’assurance emprunteur. Des frais de dossier, le coût de la garantie et les frais de tenue de compte peuvent aussi s’ajouter selon l’offre retenue. Pour comparer deux propositions, examinez le TAEG. Il intègre les coûts obligatoires connus pour obtenir le financement et donne une vision plus complète que le seul taux nominal.
| Élément comparé | Ce qu’il indique | Pourquoi le vérifier |
|---|---|---|
| Taux nominal | Le prix des intérêts du prêt | Il varie selon la durée, le projet et le profil |
| TAEG | Le coût annuel global du crédit | Il facilite la comparaison d’offres comparables |
| Assurance | La couverture des risques de l’emprunteur | Elle peut peser sensiblement dans le coût total |
| Garantie et frais | Les coûts liés à la sécurisation et au montage | Ils doivent être intégrés au plan de financement |
Quel projet peut être financé par La Banque Postale ?
Un prêt immobilier peut financer une résidence principale ou secondaire, un achat dans l’ancien ou le neuf, une construction, un investissement locatif ou des travaux importants. Le montage dépend de la nature de l’opération, de votre situation et des aides éventuellement mobilisables. Les conditions ne sont donc pas identiques pour un premier achat, une résidence secondaire ou un projet locatif.
Résidence principale, travaux et rénovation énergétique
Pour un premier achat ou un changement de résidence principale, le prêt amortissable à taux fixe sert souvent de base au financement. Il peut être complété, sous conditions, par un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné ou un prêt épargne logement. Des solutions spécifiques peuvent aussi être envisagées pour les travaux, notamment lorsqu’ils améliorent la performance énergétique du logement.
Dans un projet de construction ou d’achat sur plan en VEFA, les sommes ne sont pas nécessairement versées en une seule fois. Les appels de fonds suivent l’avancement du chantier ou les clauses de l’acte. Anticipez donc les justificatifs demandés et le calendrier de décaissement. Un document manquant peut retarder le paiement au constructeur ou au promoteur.
Investissement locatif, achat-revente et résidence secondaire
Un investissement locatif est étudié à partir des revenus, des charges et de la cohérence du projet. Les revenus attendus du bien ne suffisent pas à eux seuls : la banque examine aussi la situation globale de l’emprunteur et sa capacité à assumer la mensualité. Le type de garantie et l’assurance peuvent également entrer dans l’analyse.
Lorsqu’un achat intervient avant la vente d’un bien existant, un prêt relais peut apporter une solution temporaire. Le prêt in fine répond à une autre logique : le capital est remboursé au terme, tandis que les intérêts sont payés pendant la durée du prêt. Ces montages demandent une analyse individualisée, car leur équilibre dépend du projet et des ressources disponibles.
Le dossier : revenus, apport et capacité de remboursement
La décision ne repose pas sur un seul critère. La banque étudie la régularité des revenus, la situation professionnelle, la gestion des comptes, l’épargne disponible, les charges existantes et le reste à vivre après paiement de la future mensualité. Le taux d’endettement est généralement examiné avec un repère de 35 %, mais l’étude reste globale.
Un apport personnel d’au moins 10 % est souvent recommandé pour couvrir les frais d’acquisition et rassurer le prêteur. Ce niveau n’est pas une règle automatique. Un dossier peut être étudié avec un apport plus faible, à condition de présenter d’autres éléments solides. Pour les indépendants ou les personnes dont les revenus varient, les revenus des trois dernières années peuvent servir à apprécier la stabilité financière.
Le réservoir financier que la banque cherche à identifier
Au-delà du revenu mensuel, le dossier montre votre capacité à absorber un imprévu. L’épargne restante après l’apport crée une réserve pour financer des travaux non prévus, faire face à une vacance locative, remplacer un équipement indispensable ou absorber une hausse temporaire des dépenses.
Mobiliser toute son épargne pour réduire le montant emprunté peut sembler avantageux sur le papier, mais cela fragilise le budget quotidien. Préserver une réserve de liquidités cohérente peut être plus prudent que d’utiliser chaque euro disponible. Cette réserve ne remplace pas l’apport, mais elle contribue à maintenir un équilibre après l’achat.
Assurance, garantie et amortissement : les mécanismes à comprendre
L’assurance emprunteur couvre les risques prévus au contrat, comme le décès, la perte totale et irréversible d’autonomie (PTIA), l’incapacité temporaire de travail (ITT) ou certaines formes d’invalidité. Son niveau de couverture doit correspondre à la situation de chaque emprunteur et aux exigences de la banque. La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sous réserve d’une équivalence de garanties.
Dans certains cas, aucun questionnaire médical n’est demandé lorsque l’encours cumulé assuré est inférieur ou égal à 200 000 € par assuré et que le remboursement intervient avant le 60e anniversaire. Cette dispense ne rend pas inutile la lecture du contrat. Vérifiez les garanties, les exclusions, les franchises et les quotités d’assurance applicables à chaque emprunteur.
La garantie protège la banque en cas de défaut de remboursement. Selon le dossier, elle peut prendre la forme d’une caution, d’une hypothèque, d’un privilège de prêteur de deniers ou d’un nantissement. Elle est distincte de l’assurance : la garantie sécurise le prêteur, tandis que l’assurance protège l’emprunteur et ses proches contre certains accidents de la vie.
Avec un prêt amortissable, les intérêts sont calculés sur le capital restant dû. Au début, la part d’intérêts est donc plus élevée. Elle diminue progressivement à mesure que le capital est remboursé. Le tableau d’amortissement permet de suivre cette évolution et d’évaluer les conséquences d’un remboursement anticipé.
Passer de la demande au déblocage des fonds
Après la simulation, vous pouvez déposer une demande de financement en ligne ou prendre rendez-vous avec un conseiller de La Banque Postale. Préparez vos justificatifs d’identité, de domicile, de revenus, d’épargne et de charges. Ajoutez les documents liés au projet : compromis, devis de travaux, plans de construction ou éléments locatifs selon l’opération.
- Définissez votre budget et réalisez une simulation.
- Constituez un dossier cohérent avec des justificatifs à jour.
- Comparez les propositions sur le TAEG, l’assurance, la garantie et le coût total.
- Après réception de l’offre, respectez le délai légal de réflexion de 10 jours avant de l’accepter.
- Transmettez les pièces demandées pour le déblocage des fonds, en une fois ou au fil des appels de fonds.
Une fois le prêt en place, vérifiez les conditions de modulation des échéances et de remboursement anticipé. Ces options peuvent être encadrées par le contrat, avec un montant minimal ou des indemnités éventuelles. En cas de séparation entre co-emprunteurs, une désolidarisation nécessite une nouvelle analyse de la capacité de remboursement de la personne qui conserve le bien et le prêt.
Restez aussi vigilant face aux fausses propositions de crédit. Ne prenez aucune décision sur la seule base d’un message non sollicité et ne versez pas de somme préalable inhabituelle. Pour toute démarche liée à votre crédit immobilier, utilisez les canaux officiels, votre espace client ou un conseiller identifié.

- Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité - 28 septembre 2026
- Livret A à La Poste : plafond de 22 950 €, taux et règles avant l’ouverture - 27 septembre 2026
- LDDS ou Livret A : le plafond tranche, le cumul sécurise l’épargne - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rachat de dette : quelles dettes intégrer, comment réduire la mensualité et quels frais anticiper
 Crédit immobilier pour les fonctionnaires : 3 statuts à connaître, aides à comparer et délais à respecter
 Taux d’intérêt crédit immobilier : 3,11 % ne suffit pas sans la durée, le TAEG et le profil
 Droit à l’oubli en assurance emprunteur : comment supprimer vos surprimes et accéder au prêt ?