Assurance emprunteur ITT : 90 jours de franchise peuvent laisser vos échéances à votre charge
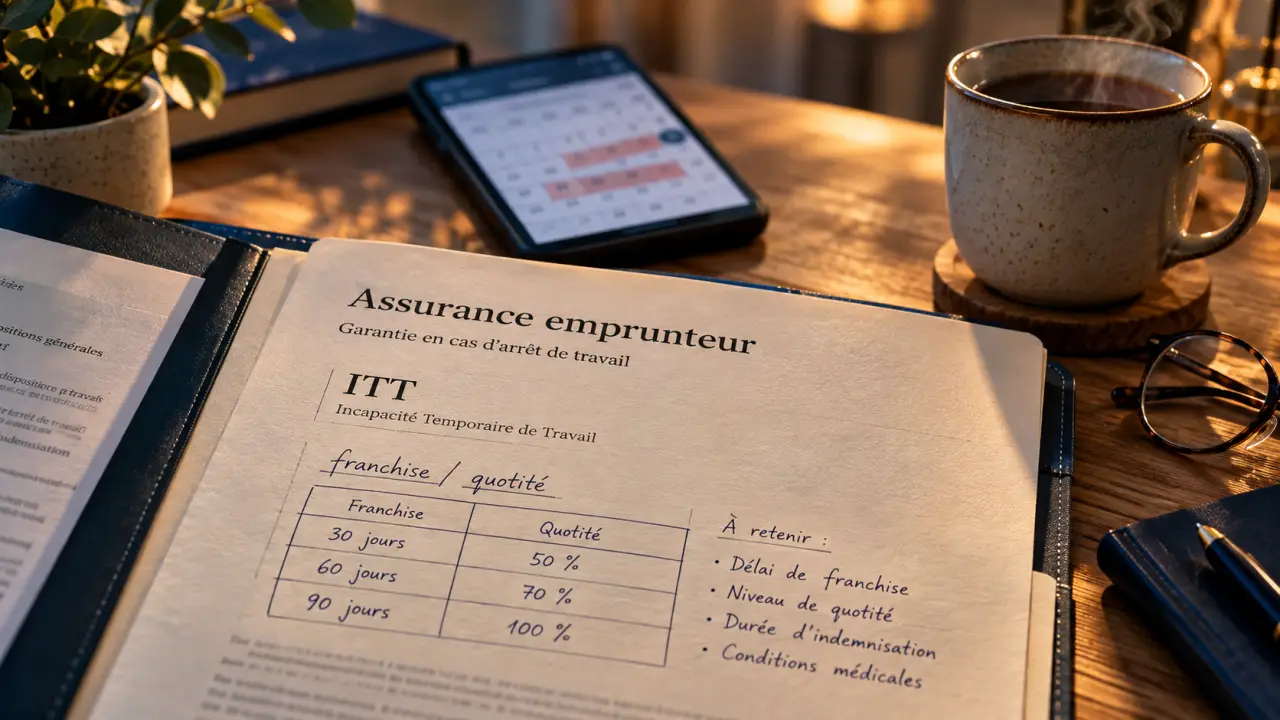
La garantie ITT de l’assurance emprunteur protège le remboursement d’un prêt lorsqu’une maladie ou un accident empêche temporairement l’assuré de travailler. Elle ne verse toutefois pas automatiquement une mensualité dès le premier jour d’arrêt. La définition de l’incapacité, la franchise, la quotité et le mode d’indemnisation déterminent ce que l’assureur prendra réellement en charge. Ces clauses doivent être vérifiées avant la souscription, car elles influencent directement le budget en cas de baisse de revenus.
Ce que couvre réellement la garantie ITT
ITT signifie incapacité temporaire totale de travail. Dans une assurance de prêt immobilier, cette garantie peut intervenir lorsqu’un assuré est médicalement reconnu dans l’impossibilité totale et provisoire d’exercer son activité à la suite d’un accident ou d’une maladie. Elle contribue alors au paiement de tout ou partie des échéances du crédit pendant la période d’arrêt reconnue.
Estimer l’effet de la franchise et de la quotité
Utilisez ces calculs pour visualiser, de manière simple, la part théorique des échéances concernée par la franchise et la quotité d’assurance.
1. Franchise et échéance couverte
Indiquez les caractéristiques de votre prêt et de la couverture envisagée.
2. Montant assuré par échéance
Ce calcul permet d’isoler rapidement la part théorique assurée d’une mensualité.
La notion de « totale » ne signifie pas forcément que l’assuré ne peut accomplir aucun geste de la vie courante. Elle concerne l’impossibilité d’exercer l’activité retenue par le contrat. C’est sur ce point que les différences entre assurances emprunteur ITT peuvent être importantes. Certains contrats évaluent l’incapacité au regard de la profession exercée au jour du sinistre, tandis que d’autres se réfèrent à toute activité professionnelle. Cette seconde définition est généralement plus restrictive. Une personne qui ne peut plus tenir son poste, mais qui pourrait théoriquement exercer une autre fonction, peut donc ne pas être indemnisée selon la rédaction du contrat.
Une garantie utile, mais pas légalement obligatoire
L’ITT n’est pas imposée par la loi. Dans les faits, une banque peut l’exiger pour financer une résidence principale, en complément des garanties décès et perte totale et irréversible d’autonomie (PTIA), notamment lorsque les revenus professionnels servent à rembourser le prêt. Pour un investissement locatif, ses exigences peuvent être différentes, puisque les loyers participent au financement. L’organisme prêteur fixe ses garanties minimales. L’emprunteur peut ensuite choisir une assurance groupe ou une délégation d’assurance présentant un niveau de couverture équivalent.
De l’arrêt de travail au paiement : franchise, quotité et indemnisation
Après l’acceptation de la déclaration, l’assureur applique les règles prévues au contrat. La franchise correspond au délai qui reste à la charge de l’emprunteur après le début de l’incapacité. Avec une franchise de 90 jours, l’indemnisation peut commencer à partir du 91e jour si toutes les autres conditions sont réunies. Pendant ces trois mois, l’emprunteur doit donc pouvoir continuer à régler ses échéances avec son épargne, un maintien de salaire, des indemnités journalières ou une autre protection.
Ce délai peut fragiliser rapidement le budget. L’arrêt de travail pèse sur le revenu du mois en cours, peut réduire la capacité à absorber une dépense imprévue et entamer l’épargne de précaution avant même l’intervention de l’assureur. Pour évaluer une franchise, il est utile de comparer sur une même période le maintien de salaire, les indemnités perçues, la date de prélèvement du prêt et les dépenses fixes du foyer. Une franchise plus courte coûte parfois davantage, mais elle réduit la période pendant laquelle les échéances restent entièrement à la charge de l’emprunteur.
Forfaitaire ou indemnitaire : deux logiques distinctes
En indemnisation forfaitaire, l’assureur règle la part de mensualité assurée, selon la quotité et les conditions prévues au contrat, sans calculer la perte réelle de revenus comme dans un contrat indemnitaire. En indemnisation indemnitaire, la prise en charge dépend de la perte de revenus constatée, après application des règles relatives aux prestations et aux maintiens de revenus. Un salarié bénéficiant d’un maintien de salaire n’aura donc pas nécessairement le même niveau de prise en charge qu’un travailleur indépendant dont les revenus cessent plus brutalement.
La quotité est également déterminante pour un prêt souscrit à deux. Avec une quotité de 50 % sur un coemprunteur, l’assurance ne couvre au maximum que cette part de l’échéance. Une quotité de 100 % sur chacun des emprunteurs peut mieux protéger le foyer, mais elle augmente la cotisation. Le choix dépend de la répartition réelle des revenus et de la capacité de chacun à assumer seul le crédit.
ITT, IPT, IPP et PTIA : ne pas confondre les garanties
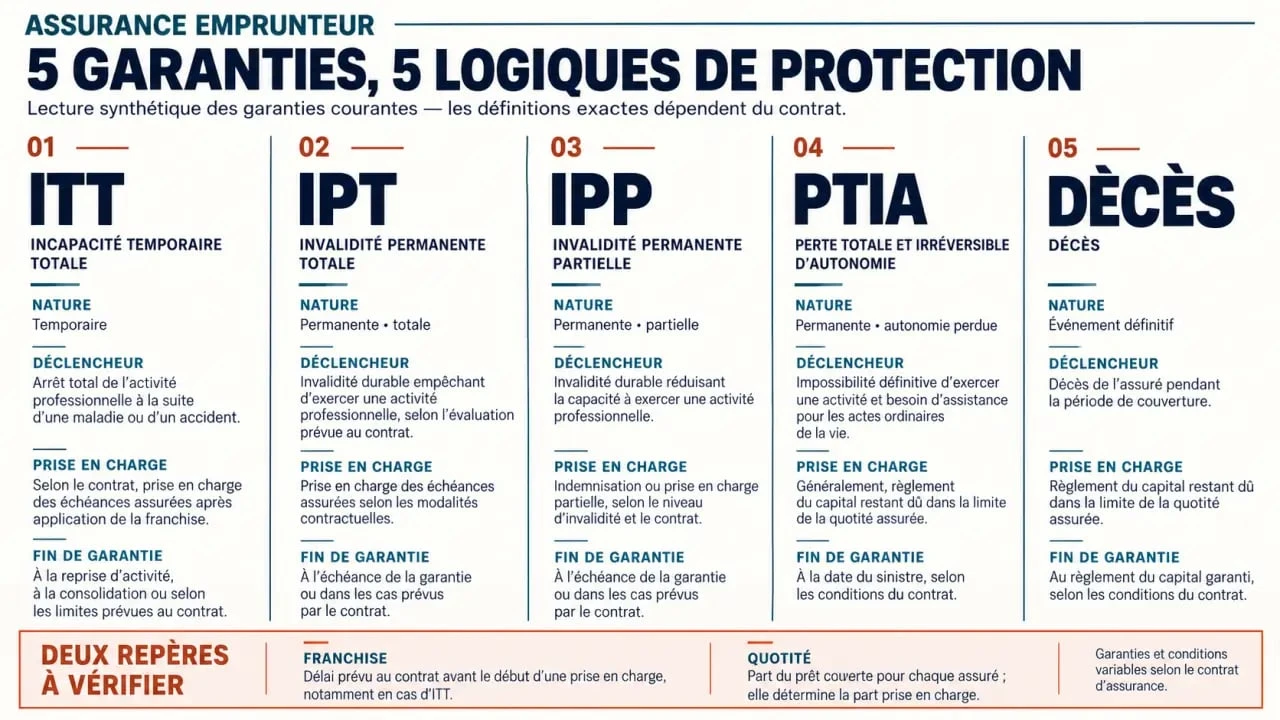
L’ITT concerne une incapacité temporaire. Lorsque l’état de santé se stabilise et que l’incapacité devient durable, le dossier peut relever d’une garantie d’invalidité, sous réserve des seuils et des définitions du contrat. La durée maximale d’indemnisation ITT est souvent fixée à 1 095 jours, avant une éventuelle requalification.
| Garantie | Situation couverte | Logique de prise en charge |
|---|---|---|
| ITT | Incapacité totale mais temporaire après une maladie ou un accident | Échéances du prêt après la franchise, pendant la période reconnue |
| IPT | Invalidité permanente totale, généralement à partir de 66 % | Protection durable selon les clauses du contrat |
| IPP | Invalidité permanente partielle | Indemnisation partielle selon le taux retenu |
| PTIA | Perte totale et irréversible d’autonomie | Garantie généralement associée au remboursement du capital |
| Décès | Décès de l’assuré | Remboursement du capital restant dû dans la limite assurée |
L’ITT de l’assurance emprunteur ne doit pas être confondue avec l’ITT médico-légale. Cette dernière sert à évaluer un préjudice corporel dans un cadre juridique. Elle ne détermine pas l’ouverture des droits auprès de l’assureur de prêt. Pour l’indemnisation, seules les conditions générales et particulières du contrat s’appliquent.
Déclarer un sinistre sans perdre de temps
Dès qu’un arrêt risque de dépasser la franchise, il est préférable d’avertir rapidement l’assureur selon la procédure prévue. Attendre la fin du délai peut compliquer la collecte des pièces ou conduire à dépasser le délai de déclaration prévu au contrat. L’assureur examine la nature de l’arrêt, sa durée, les garanties souscrites et les éventuelles exclusions.
Les documents généralement demandés
Le dossier comprend habituellement la déclaration de sinistre, les arrêts de travail, un certificat médical détaillant l’incapacité ainsi que des justificatifs liés au prêt et aux revenus lorsque l’indemnisation est indemnitaire. Des pièces complémentaires peuvent être demandées au cours de l’instruction. L’assureur peut aussi solliciter une expertise médicale auprès de son médecin-conseil pour apprécier la réalité et la persistance de l’incapacité.
Une reprise d’activité met souvent fin à l’ITT. Le mi-temps thérapeutique demande une attention particulière : certains contrats poursuivent une prise en charge partielle sous conditions, tandis que d’autres l’arrêtent dès la reprise, même partielle. Il faut signaler toute évolution de la situation, continuer à respecter les échéances tant que la prise en charge n’est pas confirmée et conserver une copie de chaque échange et justificatif transmis.
Les clauses à comparer avant de choisir son assurance emprunteur ITT
Le prix ne suffit pas pour départager deux assurances de prêt. Une cotisation plus basse peut s’accompagner d’une franchise plus longue, d’une définition plus restrictive ou de limites importantes concernant certaines pathologies. Comparez la notice d’information, les conditions générales et les conditions particulières sur des critères précis.
- La définition de l’incapacité : profession exercée ou toute activité professionnelle.
- La franchise : durée, mode de décompte et cohérence avec l’épargne disponible.
- Le mode d’indemnisation : forfaitaire ou indemnitaire, notamment en cas de maintien de salaire.
- La quotité : part réellement couverte pour chaque coemprunteur.
- Les exclusions : affections dorsales ou discales, troubles psychologiques ou psychiatriques, sports à risque, professions dangereuses, addictions, faits volontaires ou événements exceptionnels.
- Les limites d’âge et la reprise partielle : durée de couverture et traitement du mi-temps thérapeutique.
Certaines exclusions peuvent parfois faire l’objet d’un rachat ou d’une surprime. Les indépendants, les professions libérales, les salariés exposés physiquement et les personnes ayant des antécédents médicaux doivent examiner ces points avec une attention particulière. Depuis le 1er juin 2022, le questionnaire de santé n’est pas requis sous certaines conditions, notamment lorsque la part assurée du prêt ne dépasse pas 200 000 € et que le remboursement intervient avant 60 ans. Cette règle ne dispense pas de vérifier les garanties et les exclusions. L’absence de questionnaire ne transforme pas la couverture ITT en protection sans limites.

- Assurance emprunteur ITT : 90 jours de franchise peuvent laisser vos échéances à votre charge - 30 septembre 2026
- Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire - 26 septembre 2026
- Assurance vie et impôts : les seuils de 150 000 € et 70 ans qui changent la fiscalité - 25 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Suspendre un crédit immobilier : report partiel, assurance ou délai de grâce ?
 Apport immobilier : pourquoi 10 % rassurent la banque et couvrent les frais
 Loi Lemoine : comment réduire le coût de votre assurance emprunteur
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?