La tendance des taux immobiliers dépend surtout de l’OAT 10 ans pour les prêts longs
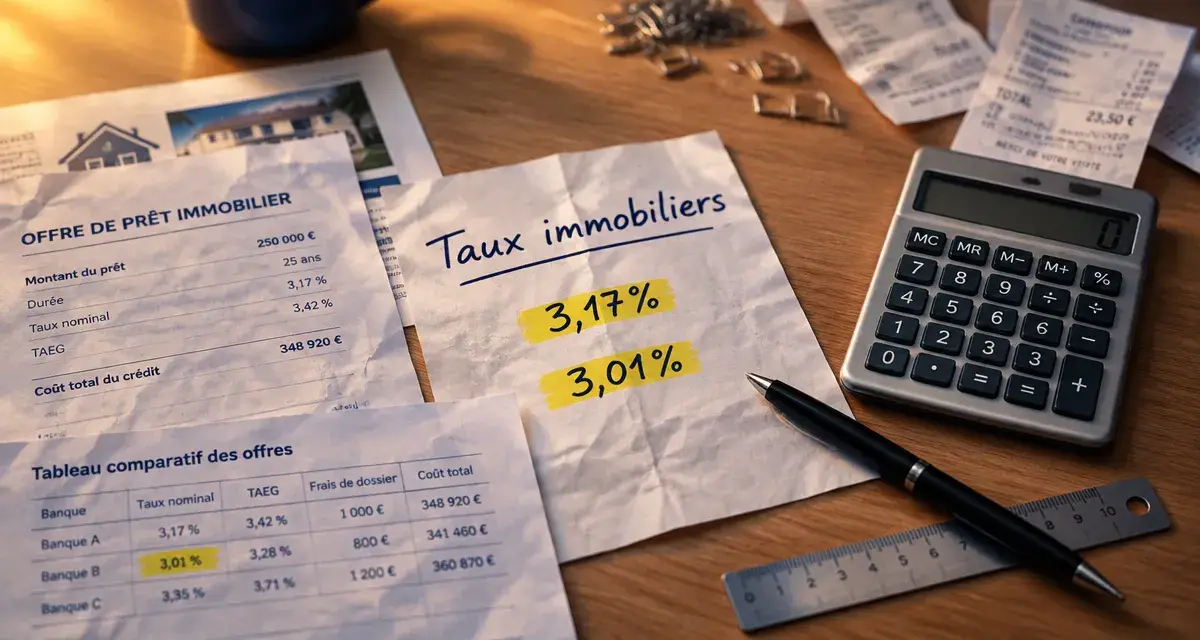
La tendance des taux immobiliers ne se résume pas à une hausse ou à une baisse annoncée dans les médias. Pour décider d’acheter, d’attendre ou de renégocier, il faut regarder les taux réellement proposés, la durée du prêt, le coût global et la solidité du projet. Un mouvement limité peut modifier la capacité d’emprunt. À l’inverse, attendre une baisse hypothétique peut exposer à des prix plus élevés ou à une concurrence accrue sur les biens.
Les taux immobiliers évoluent, mais pas au même rythme pour tous
Un taux moyen donne un repère utile, mais il ne vaut pas offre garantie. En juin 2026, le taux moyen observé par la Banque de France s’établissait à 3,17 %, contre 3,01 % en juin 2025. Cette progression traduit une remontée, tout en masquant les écarts entre les banques, les régions, les durées et les profils d’emprunteurs.
Les offres affichées dans les barèmes sont souvent plus élevées que les taux réellement négociés. Une banque peut accorder une décote commerciale à un dossier qu’elle souhaite attirer, notamment lorsque les revenus sont réguliers, l’apport conséquent, l’épargne disponible et la gestion du compte stable. À l’inverse, un emprunteur sans apport ou avec plusieurs crédits en cours sera généralement orienté vers un tarif moins favorable.
| Durée du prêt | Taux moyen observé | Taux de barème |
|---|---|---|
| 10 ans | 3,35 % | 3,55 % |
| 15 ans | 3,38 % | 3,67 % |
| 20 ans | 3,38 % | 3,73 % |
| 25 ans | 3,53 % | 3,75 % |
Ces repères montrent qu’une durée longue ne réduit pas seulement la mensualité. Elle augmente aussi le coût total des intérêts et, en règle générale, le taux proposé. Selon les régions et les établissements, les écarts peuvent atteindre 60 points de base sur 25 ans. Comparer plusieurs offres est donc plus pertinent que de se fier à un unique taux national.
Pourquoi l’OAT 10 ans influence davantage les crédits longs que la BCE
Les taux directeurs de la Banque centrale européenne influencent le coût auquel les banques se financent. Lorsqu’ils montent, le refinancement devient plus cher et cette hausse peut se répercuter sur les crédits immobiliers. Le lien n’est toutefois ni immédiat ni automatique : les établissements tiennent aussi compte de leurs objectifs commerciaux, de leur marge et de la concurrence.
L’OAT 10 ans, un thermomètre des anticipations
Pour un prêt immobilier à taux fixe, l’OAT 10 ans, une obligation d’État française utilisée comme référence de marché, est particulièrement suivie. Elle reflète les anticipations des investisseurs sur l’inflation, la croissance, les finances publiques et le risque global. Une OAT durablement élevée peut conduire les banques à revoir leurs barèmes, parfois avec un décalage de plusieurs semaines.
Lorsque l’OAT 10 ans est passée d’environ 3,6 % en début d’été à un niveau supérieur à 4 %, le signal est devenu plus important pour les crédits longs qu’une seule décision de politique monétaire. Les marchés réagissent en avance. Une banque peut donc relever ses taux alors que la BCE ne bouge pas, ou maintenir une offre attractive malgré une hausse des taux directeurs.
La boussole utile : suivre la chaîne, pas un seul chiffre
La bonne méthode consiste à observer la chaîne complète : inflation, OAT 10 ans, barèmes bancaires, puis offre personnalisée. Entre l’indicateur financier et le contrat, la transmission dépend de la marge bancaire, de la concurrence locale et de la qualité du dossier. Ce décalage explique pourquoi une actualité anxiogène ne doit pas entraîner une décision précipitée. Elle doit plutôt inciter à comparer rapidement plusieurs propositions de financement.
Acheter maintenant ou attendre : raisonner en projet plutôt qu’en prévision
Personne ne peut garantir la prochaine trajectoire des taux immobiliers. Une baisse est possible si les conditions économiques s’améliorent et si les marchés anticipent un assouplissement monétaire. Une stabilisation peut aussi se produire lorsque les banques conservent leurs objectifs de production de crédit. À l’inverse, une inflation persistante, une hausse de l’OAT ou des tensions géopolitiques peuvent entraîner un relèvement des barèmes.
- Acheter maintenant peut être cohérent si le bien correspond au besoin, si son prix est négocié et si la mensualité reste confortable après prise en compte de tous les frais.
- Attendre peut se justifier lorsque l’apport est insuffisant, que la situation professionnelle est instable ou que le projet manque encore de maturité.
- Sécuriser le financement peut être préférable à une attente spéculative lorsqu’une offre cohérente est disponible et que le marché local reste tendu.
Le taux ne doit pas faire oublier les autres paramètres. Une baisse future de quelques dizaines de points de base peut être annulée par une hausse du prix d’achat, la perte d’un bien adapté ou une augmentation de l’assurance. Avant de signer un compromis, simulez plusieurs durées et vérifiez que le budget conserve une marge pour les charges, les travaux, les imprévus et l’épargne de précaution.
Obtenir un taux compétitif et lire le vrai coût du prêt
Le meilleur taux immobilier n’est pas toujours celui qui apparaît en gros caractères. Le taux nominal rémunère le prêt, tandis que le TAEG inclut aussi l’assurance emprunteur, les frais de dossier, le coût de la garantie et les frais obligatoires liés au crédit. Le TAEG permet donc de comparer deux offres à conditions comparables. Il ne peut pas dépasser le taux d’usure applicable.
Préparer un dossier qui rassure la banque
Un apport de 20 % ou plus est souvent conseillé, notamment parce qu’il peut couvrir les frais annexes et réduire le risque perçu par le prêteur. Un taux d’endettement inférieur à 33 % reste également un repère favorable. La banque examine aussi le reste à vivre, la stabilité des revenus et la cohérence globale du projet.
- Conservez des comptes sans incidents ni découverts répétés pendant les mois qui précèdent la demande.
- Réduisez, si possible, les crédits à la consommation avant de solliciter un prêt immobilier.
- Préparez les justificatifs de revenus, d’épargne, d’apport et le compromis pour accélérer l’étude du dossier.
- Comparez le TAEG, le coût de l’assurance, les garanties et les conditions de remboursement anticipé.
- Négociez aussi l’assurance emprunteur : elle peut peser fortement sur le coût total, surtout sur une longue durée.
Renégocier ou faire racheter son crédit après une baisse
Une baisse des taux après la signature n’impose pas d’agir immédiatement. La renégociation se fait auprès de la banque actuelle. Le rachat de crédit consiste à faire reprendre le prêt par un autre établissement. Dans les deux cas, le gain doit couvrir les frais de dossier, la nouvelle garantie, l’assurance éventuelle et les indemnités de remboursement anticipé.
Un écart d’environ 1 point est généralement évoqué pour étudier sérieusement l’opération, par exemple un passage de 4 % à 3 %. Elle est souvent plus intéressante dans les deux ou trois années qui suivent l’emprunt, lorsque la part des intérêts dans les mensualités reste élevée. Le bon réflexe consiste à comparer le coût restant à payer avec et sans opération, plutôt qu’à se focaliser sur le seul nouveau taux affiché.

- La tendance des taux immobiliers dépend surtout de l’OAT 10 ans pour les prêts longs - 19 octobre 2026
- Banque Française Mutualiste : une banque dédiée aux agents publics, avec Société Générale en relais - 17 octobre 2026
- Simuler son crédit immobilier à La Banque Postale pour cadrer son budget - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Taux d’intérêt crédit immobilier : 3,11 % ne suffit pas sans la durée, le TAEG et le profil
 Financer une rénovation énergétique sans sacrifier son reste à vivre
 Équivalence de garanties en assurance emprunteur : les critères qui conditionnent l’acceptation
 Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ?