Équivalence de garanties en assurance emprunteur : les critères qui conditionnent l’acceptation
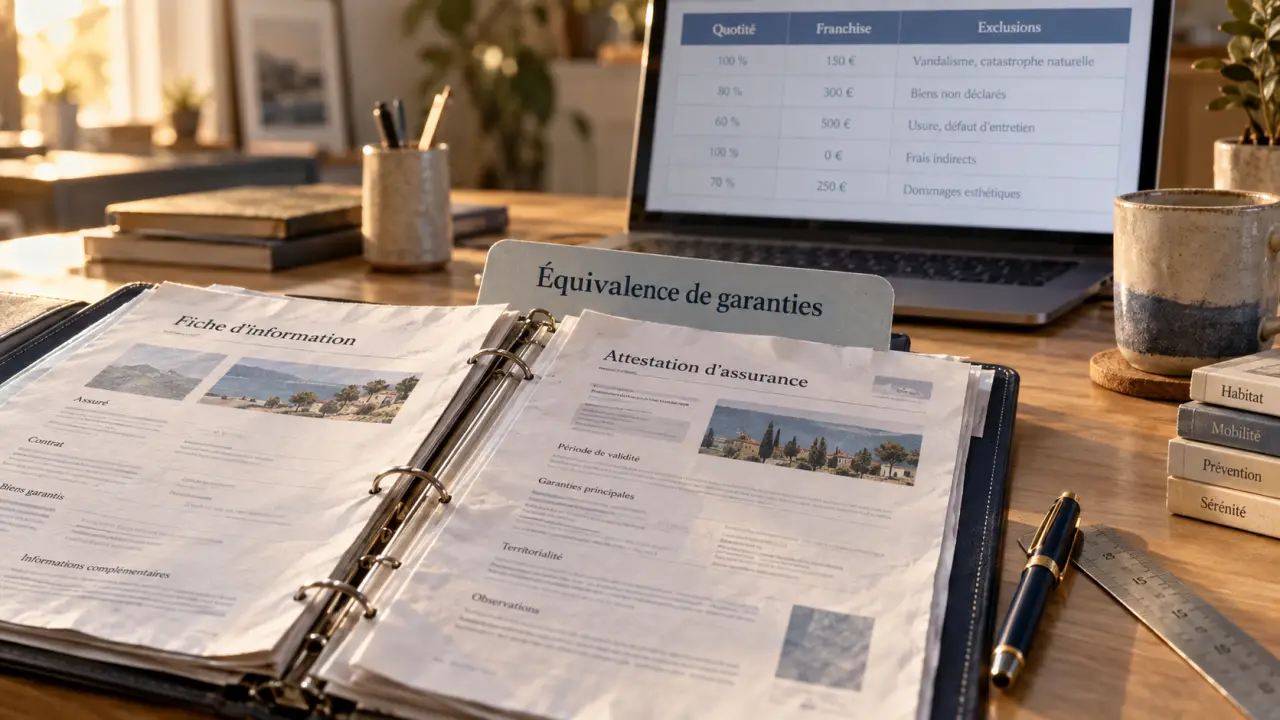
L’équivalence de garanties en assurance emprunteur permet de remplacer l’assurance proposée par la banque par un contrat individuel, sans compromettre le financement. Le prix compte, mais il ne suffit pas. La banque vérifie surtout que les protections couvrent les risques exigés pour votre prêt. Une comparaison sérieuse porte donc sur les définitions, les exclusions et les modalités d’indemnisation, pas seulement sur la liste des garanties affichées.
Ce que recouvre réellement l’équivalence de garanties
Un prêt immobilier est généralement associé à une assurance destinée à prendre le relais en cas de décès, d’invalidité ou d’incapacité de travail. Lorsque vous choisissez une délégation d’assurance, c’est-à-dire un contrat souscrit auprès d’un autre assureur, l’établissement prêteur vérifie que le niveau de couverture correspond au moins à celui qu’il exige.
Cette équivalence ne signifie pas que les deux contrats sont identiques. Ils peuvent utiliser des formulations différentes, prévoir des franchises distinctes ou inclure des garanties complémentaires. Le contrat choisi doit surtout respecter les critères retenus par la banque pour votre profil, votre projet et la nature du bien financé.
La fiche personnalisée, point de départ de la comparaison
La banque doit vous indiquer les garanties attendues au moyen d’une fiche d’information personnalisée. Ce document est la base de la comparaison : il permet d’interroger un assureur externe et de demander une proposition adaptée à votre dossier. Vous évitez ainsi de confronter un contrat standard à des exigences qui ne correspondent pas à votre prêt.
Avant de signer, vérifiez que chaque critère demandé apparaît clairement dans les conditions particulières ou dans l’attestation d’assurance. Une garantie annoncée dans une brochure commerciale ne remplace pas une mention contractuelle précise. Les définitions, les taux, les franchises et les exclusions doivent être lisibles dans les documents transmis.
Les garanties à examiner avant de regarder la cotisation
Le niveau de couverture requis dépend notamment de votre situation professionnelle, de votre âge, de la quotité assurée et de l’usage du logement. Pour comparer deux offres, lisez chaque garantie avec ses limites concrètes. Une couverture plus large en apparence peut être moins adaptée si ses conditions d’intervention ne correspondent pas à votre situation.
Décès, perte totale et irréversible d’autonomie et invalidité
La garantie décès est généralement la base de l’assurance emprunteur. Elle prévoit le remboursement du capital assuré si l’assuré décède. La perte totale et irréversible d’autonomie, souvent associée à cette garantie, concerne les situations les plus lourdes, lorsque la personne ne peut plus exercer d’activité rémunérée et nécessite l’assistance d’un tiers.
Les garanties d’invalidité demandent une lecture attentive. Leur déclenchement peut dépendre d’un taux d’invalidité, de la capacité à exercer une activité ou de l’impossibilité de reprendre sa profession habituelle. Cette distinction compte pour les indépendants, les professions physiques et les métiers spécialisés. Une personne peut rester capable d’exercer une activité théorique tout en ne pouvant plus pratiquer son métier réel.
Comparez donc la définition de l’invalidité, le mode d’évaluation retenu et les conditions prévues pour le versement de la prestation. Deux contrats qui utilisent le même intitulé peuvent produire des niveaux de protection différents selon ces modalités.
Incapacité de travail, franchise et indemnisation
La garantie incapacité temporaire de travail intervient en cas d’arrêt de travail, selon les conditions prévues au contrat. Comparez la durée de la franchise, c’est-à-dire la période pendant laquelle aucune prestation n’est versée, ainsi que le mode d’indemnisation. Certains contrats remboursent une échéance assurée, tandis que d’autres tiennent compte de la perte de revenus ou d’une prestation versée par un organisme social.
Le point de jonction entre votre situation médicale, votre revenu et la mensualité du crédit est souvent décisif. Un contrat peut sembler protecteur sur le papier, mais devenir moins efficace si la prestation est réduite lors d’une reprise à temps partiel thérapeutique, en cas de revenus variables ou lorsqu’elle se cumule avec d’autres indemnités.
Mettez côte à côte le tableau des garanties et votre budget mensuel. Vous pourrez vérifier concrètement qui paie quoi, à partir de quand et jusqu’à quelle échéance. Cette vérification permet de repérer les écarts entre la protection annoncée et la prestation réellement versée.
Les critères qui peuvent faire échouer un dossier pourtant moins cher
Une cotisation attractive ne suffit pas à obtenir l’accord de la banque. Le refus peut venir d’une différence précise entre le niveau de protection exigé et celui proposé par le nouveau contrat. L’écart de tarif ne doit donc être examiné qu’après la vérification des critères contractuels.
- La quotité assurée : elle correspond à la part du capital couverte pour chaque emprunteur. Dans un couple, une répartition à 50 % chacun ne protège pas de la même façon qu’une couverture à 100 % sur chaque tête.
- Les exclusions : certaines activités, certains sports, certaines pathologies ou certaines situations peuvent être exclus ou nécessiter une option spécifique.
- La définition de l’incapacité : elle peut se référer à la profession exercée, à toute activité professionnelle ou à un autre critère contractuel.
- La durée de couverture : les garanties doivent rester actives pendant la période exigée pour le prêt.
- Le traitement des affections spécifiques : le contrat peut prévoir des restrictions pour certaines atteintes psychologiques ou dorsales, selon ses propres conditions.
Demandez une comparaison critère par critère plutôt que de vous limiter à l’écart de tarif annuel. Un contrat moins cher peut être pertinent s’il respecte les exigences de la banque et répond à votre besoin de protection. Il ne l’est pas s’il laisse une zone importante sans couverture.
Préparer une demande claire auprès de la banque
Une demande bien préparée limite les échanges inutiles et réduit le risque d’erreur dans les documents transmis. L’objectif est de fournir à la banque les éléments nécessaires à son analyse, avec des garanties et des définitions faciles à vérifier.
- Récupérez la fiche indiquant les garanties exigées pour votre prêt.
- Transmettez-la à l’assureur ou au courtier consulté pour qu’il construise une offre conforme.
- Relisez l’attestation, les garanties, la quotité et les éventuelles exclusions avant l’envoi.
- Adressez à la banque le certificat ou l’attestation d’assurance demandé, avec les informations contractuelles utiles.
- Conservez une copie de tous les échanges et n’interrompez pas votre couverture actuelle tant que la substitution n’est pas formalisée.
Si la banque estime que l’équivalence de garanties n’est pas atteinte, demandez les critères précis concernés. Cette réponse permet parfois de corriger la proposition, en modifiant une quotité, en ajoutant une option ou en choisissant un contrat dont les définitions correspondent mieux aux attentes de l’établissement.
Faire un choix cohérent avec votre prêt et votre vie professionnelle
L’assurance emprunteur doit protéger le remboursement du crédit et rester compréhensible pour la personne assurée. Le bon contrat n’est pas automatiquement celui qui affiche la cotisation la plus basse ou le plus grand nombre de garanties. C’est celui dont les garanties exigées sont effectivement équivalentes et dont les conditions d’intervention correspondent à vos risques réels.
| Élément à comparer | Question à se poser |
|---|---|
| Quotité | Quelle part de la mensualité reste couverte si un emprunteur ne peut plus rembourser ? |
| Incapacité et invalidité | La définition tient-elle compte de votre profession et de votre situation ? |
| Franchise | Pouvez-vous assumer les échéances pendant la période sans indemnisation ? |
| Exclusions | Votre activité, vos loisirs ou votre état de santé créent-ils une restriction ? |
| Indemnisation | La prestation couvre-t-elle réellement la mensualité dans le scénario envisagé ? |
Lire ces points avant la signature aide à éviter une économie trompeuse. L’équivalence de garanties en assurance emprunteur devient un outil de sélection : elle facilite l’acceptation de votre délégation et vous conduit à vérifier la qualité concrète de votre protection.

Partager cet article
Articles qui pourraient vous intéresser :
 Rachat de dette : quelles dettes intégrer, comment réduire la mensualité et quels frais anticiper
 Crédit immobilier pour les fonctionnaires : 3 statuts à connaître, aides à comparer et délais à respecter
 Taux d’intérêt crédit immobilier : 3,11 % ne suffit pas sans la durée, le TAEG et le profil
 Financer une rénovation énergétique sans sacrifier son reste à vivre