Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ?
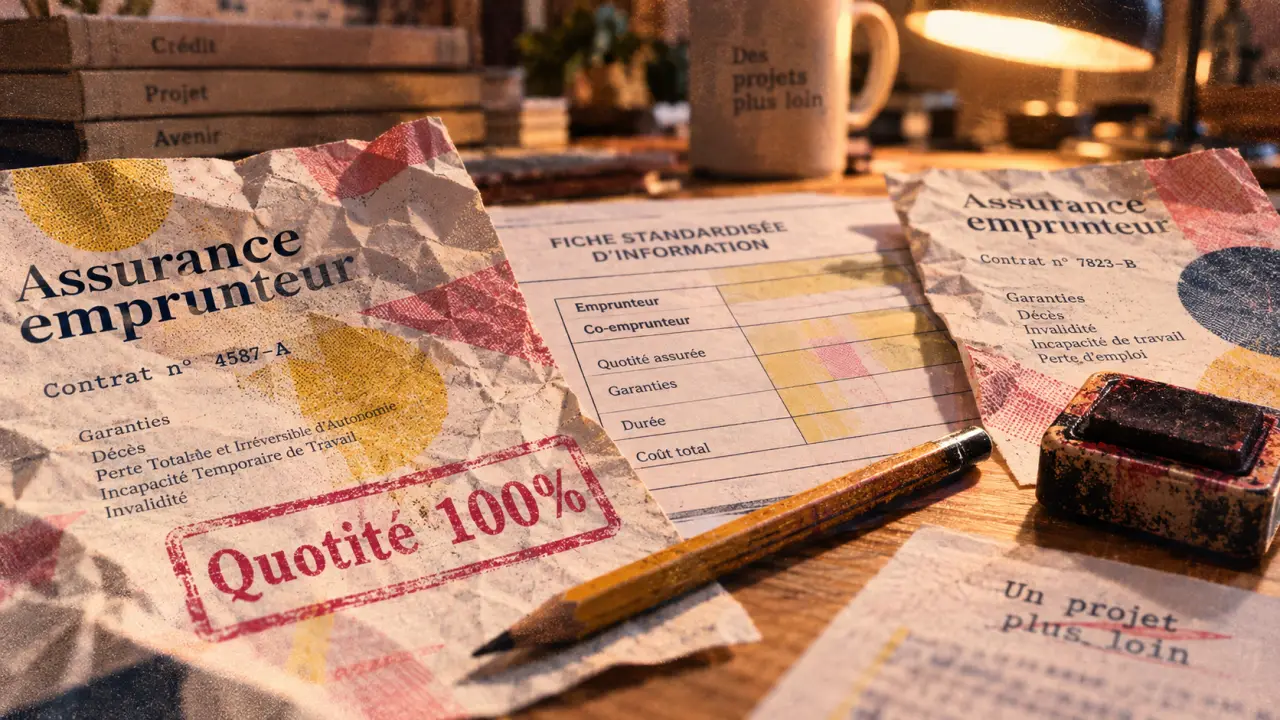
Choisir une assurance emprunteur ne revient pas à retenir la cotisation la plus basse. Ce contrat prend en charge tout ou partie des mensualités d’un crédit immobilier si un décès, une invalidité ou une incapacité de travail empêche l’emprunteur de payer. Le bon choix dépend donc du prêt, de la situation professionnelle, de la santé et du niveau de protection recherché pour le foyer.
Commencer par les garanties qui protègent réellement votre projet
La banque demande généralement une assurance pour sécuriser le remboursement du prêt. Elle ne peut toutefois pas imposer son propre contrat si vous présentez une assurance externe offrant un niveau de garanties équivalent. Avant de comparer les prix, consultez la fiche standardisée d’information remise avec l’offre de prêt. Elle précise les garanties minimales exigées et les critères retenus par l’établissement.
Décès et perte totale et irréversible d’autonomie
La garantie décès rembourse le capital assuré restant dû si l’assuré décède. Elle est presque toujours demandée. La garantie perte totale et irréversible d’autonomie, souvent appelée PTIA, intervient lorsqu’une personne ne peut plus exercer une activité rémunérée et a besoin de l’assistance d’un tiers pour accomplir les actes ordinaires de la vie.
Ces garanties forment le socle de l’assurance d’un crédit immobilier, notamment lorsque le budget du ménage repose sur un ou deux revenus. Vérifiez cependant la quotité assurée et les conditions précises du contrat. Une couverture annoncée comme complète peut ne prendre en charge qu’une partie du capital si la quotité choisie est inférieure à 100 %.
Invalidité et incapacité de travail : lire les conditions plutôt que le seul intitulé
Les garanties d’invalidité et d’incapacité couvrent les conséquences d’un problème de santé ou d’un accident sur la capacité à travailler. Leur portée varie fortement d’un contrat à l’autre. Vérifiez si l’assureur évalue l’impossibilité d’exercer votre profession ou toute profession, si les affections dorsales et psychiques sont couvertes, ainsi que le délai de franchise avant indemnisation.
Examinez aussi les exclusions et les conditions de reprise du travail. Une protection apparemment complète peut devenir insuffisante si elle exclut précisément les risques les plus cohérents avec votre métier. Pour un travailleur indépendant ou une personne dont les revenus dépendent directement de son activité, la définition de l’incapacité mérite une attention particulière.
La perte d’emploi reste une garantie à évaluer avec prudence
La garantie perte d’emploi est facultative et s’adresse en principe aux salariés en contrat à durée indéterminée. Elle comporte souvent des délais de carence, des franchises, des plafonds et des conditions liées à la nature du licenciement. Elle ne remplace pas les dispositifs d’indemnisation du chômage.
Son intérêt dépend de votre stabilité professionnelle, de votre épargne de précaution et de la capacité du foyer à absorber plusieurs mensualités sans revenus. Avant de la retenir, vérifiez la durée maximale d’indemnisation et la part de mensualité réellement couverte. Une garantie limitée peut avoir un intérêt réduit si ses conditions d’application sont difficiles à remplir.
Déterminer la quotité : la clé souvent oubliée de la protection
La quotité correspond à la part du capital assurée pour chaque emprunteur. Dans un couple qui emprunte ensemble, le total des quotités doit atteindre au minimum 100 %. Une répartition à 50 % sur chaque tête couvre la moitié de l’échéance si l’un des deux est victime d’un sinistre couvert. L’autre moitié reste alors à la charge du foyer.
Une couverture à 100 % sur chaque emprunteur porte le total à 200 %. Elle peut solder intégralement le capital restant dû selon la garantie mobilisée et la situation prévue au contrat. La répartition doit donc tenir compte des revenus de chacun, mais aussi de la capacité du foyer à continuer de payer le prêt après une baisse importante de ressources.
| Répartition | Effet si un emprunteur est couvert par un sinistre | Profil auquel elle peut convenir |
|---|---|---|
| 50 % / 50 % | Une partie du prêt reste à payer par le foyer | Revenus proches et capacité à supporter une mensualité réduite |
| 70 % / 30 % | Protection plus importante pour le revenu principal | Écart de revenus significatif |
| 100 % / 100 % | Protection maximale de chaque emprunteur selon les garanties | Foyer dépendant des deux revenus ou recherche de sécurité élevée |
La quotité organise la continuité financière du foyer. Pensez au crédit comme à un filet tendu sous les dépenses essentielles : logement, charges, enfants, épargne et éventuels autres emprunts. Si la disparition d’un revenu oblige l’autre emprunteur à vendre le bien ou à puiser rapidement dans son épargne, une quotité minimale peut être trop juste, même si elle réduit la prime mensuelle.
Comparer le coût total sans sacrifier les conditions d’indemnisation
Le montant affiché par mois est utile, mais il ne suffit pas pour choisir une assurance emprunteur. Demandez le coût sur toute la durée du prêt et regardez la manière dont la cotisation est calculée. Certains contrats appliquent un tarif sur le capital initial, d’autres sur le capital restant dû. Dans ce second cas, la cotisation peut diminuer au fil des remboursements.
Mettre les devis sur une base comparable
Pour comparer deux contrats, conservez le même capital, la même durée, le même âge, les mêmes quotités et les mêmes garanties. Un tarif faible obtenu avec une quotité plus basse, une franchise plus longue ou des exclusions plus nombreuses ne représente pas forcément une économie. Vérifiez aussi les éventuelles limites d’âge de couverture, les plafonds d’indemnisation et les formalités médicales demandées.
- Comparez le coût total de l’assurance, et non uniquement la première mensualité.
- Contrôlez la durée de franchise en cas d’arrêt de travail.
- Repérez les exclusions liées à certaines pathologies, pratiques sportives ou professions.
- Examinez le mode d’indemnisation, forfaitaire ou indemnitaire selon le contrat.
- Assurez-vous que les garanties répondent aux exigences de la banque.
Une indemnisation forfaitaire verse généralement la prestation prévue en fonction de la quotité assurée, sans se limiter nécessairement à la perte de revenus. Une indemnisation indemnitaire tient davantage compte du préjudice financier effectivement subi. Cette différence mérite une attention particulière pour les travailleurs indépendants, les professions libérales ou les personnes dont les revenus fluctuent.
Le prix doit donc être lu avec les conditions d’application. Une cotisation basse peut s’expliquer par une franchise plus longue, une couverture moins étendue ou un plafond d’indemnisation inférieur. Pour chaque devis, rapprochez le montant total de la prime des garanties réellement utilisables.
Choisir entre assurance de groupe et délégation d’assurance
L’assurance de groupe est le contrat proposé par la banque. Elle peut être simple à mettre en place et adaptée à certains profils. La délégation d’assurance consiste à souscrire auprès d’un autre assureur, à condition que les garanties soient équivalentes à celles demandées par l’établissement prêteur.
Cette solution permet souvent de rechercher un contrat plus adapté à l’âge, à l’état de santé, à la profession ou au mode de vie de l’emprunteur. Elle peut aussi modifier la structure du tarif et le niveau de certaines garanties. La comparaison doit toutefois porter sur des contrats équivalents, avec une quotité et des conditions d’indemnisation identiques.
Le droit de changer d’assurance emprunteur permet de remettre le contrat en concurrence après la signature du prêt. La banque ne peut pas modifier les conditions du crédit parce que vous choisissez une assurance externe répondant à ses exigences d’équivalence. Elle examine néanmoins le dossier : anticipez cette étape, transmettez les documents complets et évitez de résilier l’ancien contrat avant l’acceptation du nouveau.
Une méthode simple pour prendre une décision solide
Commencez par définir ce qui mettrait réellement votre foyer en difficulté : décès, arrêt long, invalidité, baisse brutale de revenus ou perte d’un emploi. Déterminez ensuite la quotité cohérente avec cette dépendance financière. Vous pourrez alors comparer plusieurs propositions à garanties identiques, en privilégiant les conditions d’application et le coût global plutôt qu’une remise ponctuelle.
- Listez les exigences de garanties indiquées par la banque.
- Évaluez les revenus, l’épargne disponible et les charges du foyer.
- Choisissez une quotité adaptée à chaque co-emprunteur.
- Demandez des devis avec des garanties strictement comparables.
- Lisez les exclusions, franchises, plafonds et modalités d’indemnisation avant de signer.
Conservez les documents utiles à la comparaison : fiche standardisée d’information, conditions générales, proposition tarifaire et tableau des garanties. Cette vérification permet de repérer plus facilement les écarts entre deux contrats qui affichent une couverture similaire. Elle facilite aussi les échanges avec la banque et l’assureur.
La meilleure assurance emprunteur est celle qui reste financièrement supportable tout en protégeant le remboursement du logement dans les scénarios les plus plausibles pour vous. Un contrat moins cher est pertinent uniquement s’il préserve ce niveau de sécurité. Relisez chaque condition : c’est au moment d’un sinistre, et non à la signature, que la qualité de l’assurance se mesure.

- Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ? - 12 octobre 2026
- Équivalence de garanties en assurance emprunteur : les critères qui conditionnent l’acceptation - 11 octobre 2026
- Assurance emprunteur et handicap : refus possible, solutions AERAS à explorer - 10 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance emprunteur ITT : 90 jours de franchise peuvent laisser vos échéances à votre charge
 Financer une rénovation énergétique sans sacrifier son reste à vivre
 Assurance emprunteur et handicap : refus possible, solutions AERAS à explorer
 Équivalence de garanties en assurance emprunteur : les critères qui conditionnent l’acceptation