Le budget familial rend les dépenses prévisibles et l’épargne concrète
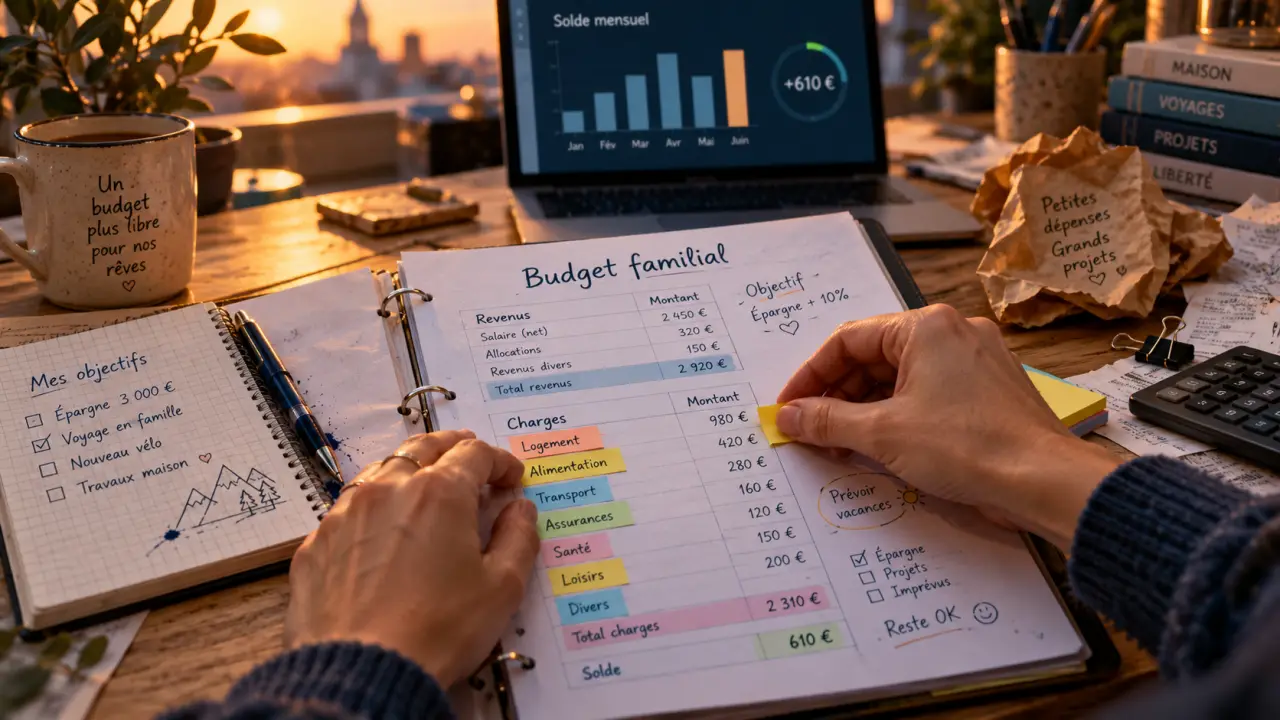
Un budget familial ne sert pas à contrôler chaque euro ni à supprimer les plaisirs du foyer. Il donne une vision claire de ce qui entre, de ce qui sort et de ce qui reste pour vivre, épargner ou financer un projet. En quelques lignes, il remplace les incertitudes de fin de mois par des décisions prises à l’avance.
Le budget familial, un repère pour décider ensemble
Le budget familial est un prévisionnel mensuel qui rassemble les revenus et les dépenses de toutes les personnes du foyer. Il convient à un couple, à une famille monoparentale, à une famille recomposée ou à un ménage dont les revenus varient. Le principe est simple : comparer les ressources disponibles aux charges à payer pour obtenir un solde budgétaire.
Un budget est équilibré lorsque les revenus couvrent les dépenses et la part d’épargne prévue. Si le solde est négatif, ce résultat ne traduit pas un échec. Il signale qu’un poste doit être revu, qu’une dépense annuelle a été oubliée ou que les revenus ont changé. Cette visibilité réduit les tensions liées à l’argent, car chacun s’appuie sur des montants partagés plutôt que sur des impressions.
Le reste à vivre n’est pas le solde du compte
Le reste à vivre correspond à la somme disponible après le paiement des charges incontournables : logement, énergie, assurances, crédits, impôts, télécommunications ou frais de garde. Cette somme finance ensuite les courses, les transports, la santé, les loisirs, les vêtements et les dépenses courantes.
Il ne faut pas le confondre avec le solde bancaire. Un compte créditeur peut déjà contenir de l’argent réservé à une facture prochaine, aux vacances ou à une réparation automobile. Le budget permet de distinguer le montant réellement disponible des sommes qui ont déjà une destination.
Partir des bons montants : revenus, charges et dépenses annualisées
Pour bâtir un budget fiable, partez des montants réellement perçus, notamment des salaires nets versés sur le compte. Ajoutez les pensions, allocations, revenus locatifs ou revenus complémentaires, ainsi que les versements récurrents. Les primes occasionnelles ne doivent pas servir à financer des charges permanentes. Elles peuvent renforcer l’épargne, réduire une dette ou couvrir une dépense exceptionnelle.
| Catégorie | Ce qu’elle comprend | Traitement dans le budget |
|---|---|---|
| Revenus récurrents | Salaires nets, pensions, allocations régulières | À inscrire chaque mois |
| Dépenses fixes | Loyer ou crédit, assurances, abonnements, remboursements | À réserver en priorité |
| Dépenses variables | Courses, carburant, vêtements, sorties, santé | À suivre et à ajuster |
| Dépenses annualisées | Vacances, rentrée, entretien, impôts, cadeaux | À diviser par 12 mois |
Ne pas confondre imprévu et dépense prévisible
Une dépense qui n’est pas mensuelle n’est pas forcément imprévisible. L’assurance auto, les vacances, les cadeaux de fin d’année, la rentrée scolaire et l’entretien du logement reviennent à des périodes identifiables. Pour les intégrer, additionnez leur coût estimé sur un an, puis divisez le total par 12. Mettez chaque mois cette provision sur un compte ou un livret distinct.
Une réparation urgente, une panne d’électroménager ou un soin non anticipé relèvent davantage du fonds d’urgence. Cette séparation transforme les grosses échéances en réserves mensuelles. Le foyer ne découvre plus une facture annuelle comme une crise soudaine : il prépare une somme dédiée, visible et disponible au bon moment.
Construire un tableau de budget familial en une séance
Un tableau papier, Excel, Google Sheets ou Numbers suffit pour commencer. L’objectif n’est pas de choisir un outil sophistiqué, mais d’obtenir une photographie honnête du mois. Reprenez les relevés bancaires des deux ou trois derniers mois pour estimer les dépenses variables sans les sous-évaluer. Cette étape permet aussi de repérer les abonnements peu utilisés et les prélèvements oubliés.
- Listez les revenus mensuels réellement disponibles pour le foyer.
- Inscrivez les charges fixes et les échéances de crédit, sans oublier les prélèvements peu visibles.
- Estimez les dépenses variables à partir des habitudes du foyer : alimentation, carburant, repas extérieurs, enfants et loisirs.
- Ajoutez une ligne de provisions pour les dépenses annuelles et une ligne d’épargne de précaution.
- Calculez le solde : revenus moins dépenses fixes, dépenses variables, provisions et épargne.
Un exemple de lecture du tableau
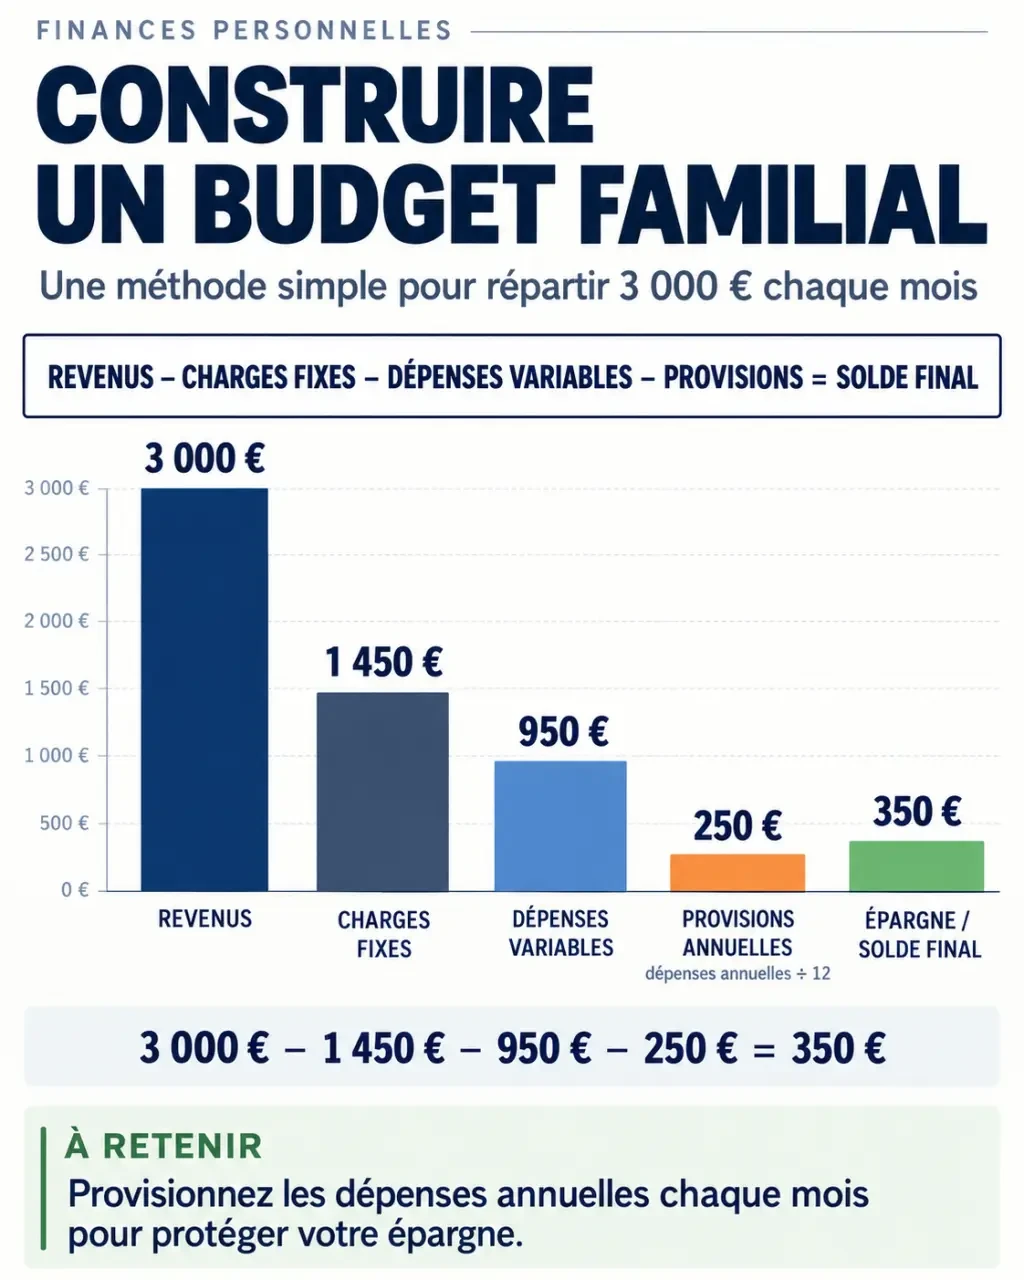
Si les revenus du foyer atteignent 3 000 euros, les charges fixes 1 450 euros, les dépenses variables prévues 950 euros et les provisions 250 euros, le solde prévisionnel est de 350 euros. Cette somme peut être répartie entre un objectif d’épargne, le remboursement accéléré d’une dette coûteuse et une marge de sécurité.
Si le résultat est négatif, commencez par vérifier les dépenses discrétionnaires et les abonnements avant de réduire les postes essentiels. Examinez aussi les provisions et les dépenses variables : une estimation trop basse peut donner une impression d’équilibre qui ne correspond pas à la réalité.
Suivre le budget sans y passer ses soirées
Un budget prévisionnel devient utile lorsqu’il est comparé aux dépenses réelles. Choisissez un rendez-vous court, toujours au même moment, par exemple après les principaux prélèvements puis avant la fin du mois. Vérifiez les écarts importants plutôt que chaque ticket de caisse. Une hausse durable des courses, du carburant ou de la cantine justifie une révision du montant prévu.
Le suivi sert aussi à repérer les achats impulsifs, les abonnements inutilisés et les postes qui dépassent régulièrement leur enveloppe. Une catégorie peut être ajustée lorsque le changement devient durable. Il vaut mieux modifier le budget à partir de données réelles que conserver une prévision devenue irréaliste.
Comparer les outils selon votre mode de vie
- Tableau partagé : il convient aux foyers qui souhaitent personnaliser les catégories et discuter des arbitrages à deux.
- Application de gestion budgétaire : elle facilite les notifications et l’analyse des opérations par catégorie. Vérifiez les autorisations demandées avant de connecter vos comptes.
- Calculateur de budget : il permet une première estimation et peut convertir les dépenses hebdomadaires ou annuelles en moyenne mensuelle.
- Méthode des enveloppes : elle aide à encadrer les postes variables en séparant à l’avance les montants destinés aux courses, aux loisirs ou aux transports.
Pour les revenus irréguliers, construisez le budget sur le niveau de revenu le plus bas habituellement encaissé. Les mois plus favorables peuvent alimenter les provisions et le fonds d’urgence, plutôt que d’augmenter immédiatement les dépenses courantes. Cette méthode évite de baser les charges du foyer sur un revenu exceptionnel.
Faire de l’épargne une charge prévue et non un reste hypothétique
Attendre la fin du mois pour épargner fonctionne rarement : les dépenses variables occupent naturellement la somme disponible. Prévoyez une ligne d’épargne dès la création du budget, même modeste, puis automatisez un virement après l’arrivée des revenus. Un fonds d’urgence peut commencer à partir de 1 000 euros, avant d’être adapté aux charges et à la stabilité professionnelle du foyer.
Donnez un nom à chaque objectif : réserve de sécurité, vacances, travaux, études des enfants ou changement de véhicule. Des objectifs distincts évitent de puiser dans la même somme pour financer tous les projets. En parallèle, priorisez les dettes aux taux élevés et évitez d’utiliser le crédit renouvelable pour combler un déséquilibre récurrent.
La capacité d’épargne dépend directement du solde prévisionnel et de la régularité du suivi. Si une dépense augmente, réduisez un poste ajustable ou revoyez temporairement le montant mis de côté. Cette souplesse permet de conserver une épargne régulière sans créer un nouveau déséquilibre.
Enfin, réajustez le budget lors d’un déménagement, d’une naissance, d’une séparation, d’une variation de revenus ou d’un changement de garde alternée. Le budget familial évolue avec la composition du foyer, ses contraintes et ses priorités. Une révision lors de ces changements permet de préserver une vision réaliste des ressources et des dépenses.

Partager cet article
Articles qui pourraient vous intéresser :
 Accès privilégié ou risque collectif ? Ce que révèle vraiment un alternative investments club
 Placement assurance vie : 3 leviers pour booster votre rendement et sécuriser votre capital
 Bénéteau en Bourse : le cours, le volume et le carnet d’ordres à lire sur BEN
 Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire