Clause bénéficiaire d’assurance vie : une formule vague peut bloquer la transmission
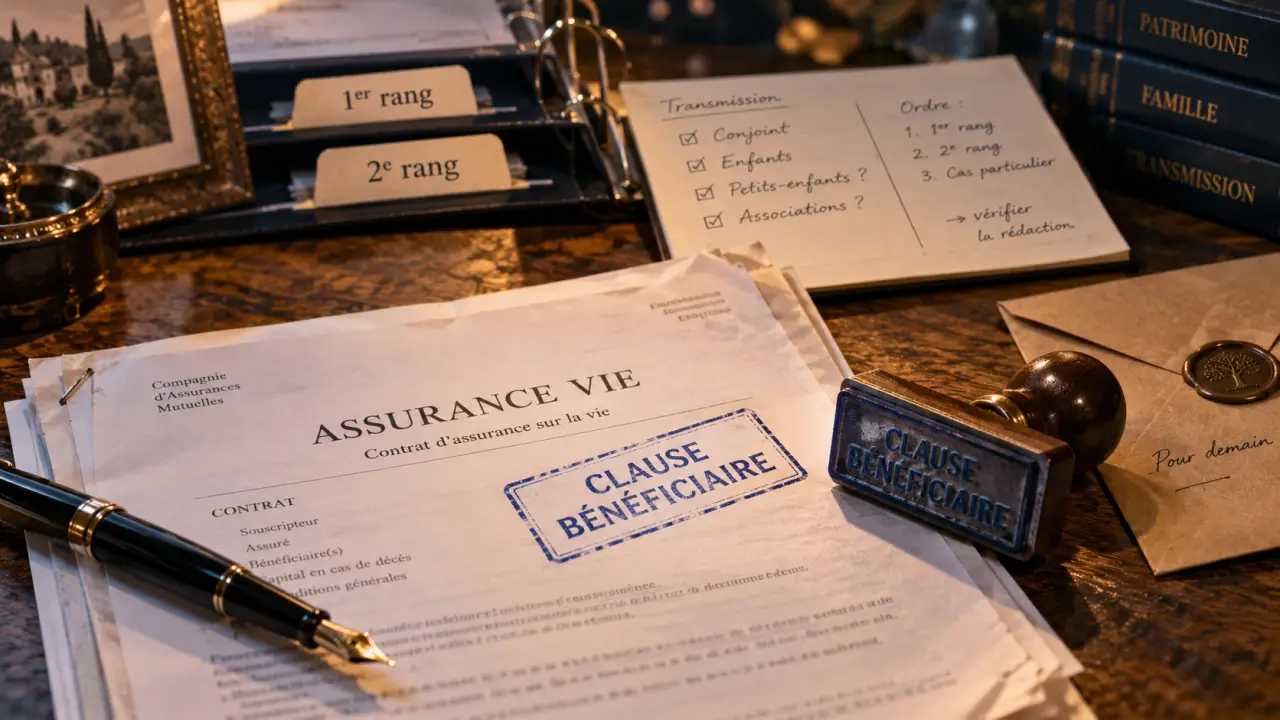
La clause bénéficiaire d’une assurance vie désigne la ou les personnes qui recevront le capital au décès de l’assuré. Elle paraît parfois secondaire lors de la souscription, alors qu’elle détermine concrètement la transmission du contrat. Une formule vague, un bénéficiaire mal identifié ou une clause devenue inadaptée à la situation familiale peut retarder le règlement et créer des tensions entre proches.
Pourquoi la clause bénéficiaire d’assurance vie mérite une attention particulière
L’assurance vie permet en principe de transmettre un capital à un ou plusieurs bénéficiaires désignés, sans que ce capital soit automatiquement réparti comme les autres biens de la succession. La clause bénéficiaire traduit donc votre volonté : elle indique à l’assureur qui doit être recherché et dans quel ordre le capital doit être versé.
Quiz : Maîtriser la clause bénéficiaire
Sans désignation exploitable, ou si tous les bénéficiaires désignés sont décédés sans bénéficiaire de second rang, le capital peut rejoindre la succession. Le résultat peut alors être très différent de l’objectif initial. Une personne que vous souhaitiez protéger directement ne percevra pas nécessairement le capital dans les conditions envisagées.
La difficulté ne vient pas toujours d’une clause manifestement erronée. Les blocages naissent aussi d’expressions courantes, mais insuffisamment précises : « mes enfants » sans indication sur la représentation, le nom d’un ancien conjoint ou l’absence de solution si le bénéficiaire décède avant l’assuré. Une clause bien rédigée anticipe ces situations au lieu de les laisser à l’interprétation.
Construire une désignation claire, dans le bon ordre
Prévoir un bénéficiaire principal et des rangs successifs
La clause peut désigner un bénéficiaire principal, puis un ou plusieurs bénéficiaires subsidiaires. Cette organisation évite qu’un décès antérieur, un refus du bénéfice du contrat ou l’impossibilité d’identifier le premier bénéficiaire laisse la clause sans effet.
Une structure fréquemment utilisée consiste à désigner le conjoint, puis les enfants, puis, à défaut, les héritiers. Elle n’est toutefois pertinente que si elle correspond à votre projet. Une personne célibataire, une famille recomposée, un couple non marié ou la volonté d’aider un proche fragile peuvent justifier une rédaction différente.
- Premier rang : la personne à protéger en priorité ;
- Second rang : la personne ou le groupe appelé si le premier bénéficiaire ne peut pas ou ne veut pas recevoir le capital ;
- Dernier rang : une solution de repli qui évite l’absence totale de bénéficiaire.
Identifier les personnes sans créer d’ambiguïté
La désignation peut se faire par la qualité, par exemple « mon conjoint », ou par l’identité complète d’une personne. La première formule suit généralement l’évolution de la vie conjugale : elle vise le conjoint au jour du décès, et non nécessairement la personne mariée avec vous lors de la signature. À l’inverse, une désignation nominative fixe un choix individuel et doit être actualisée en cas de changement de situation.
Pour les enfants, une rédaction incluant les « enfants nés ou à naître, vivants ou représentés » peut éviter qu’un petit-enfant soit écarté si son parent, lui-même enfant de l’assuré, est décédé avant le dénouement du contrat. Le choix des mots a des conséquences patrimoniales concrètes. Il doit correspondre à l’équilibre familial recherché.
Les situations familiales qui imposent une relecture
Une clause bénéficiaire d’assurance vie ne doit pas être considérée comme définitive. Elle accompagne une situation personnelle qui peut évoluer : mariage, divorce, naissance, décès d’un proche, recomposition familiale, acquisition d’un patrimoine ou apparition d’un besoin de protection particulier.
Conjoint, partenaire de Pacs et concubin : ne pas les confondre
Ces termes ont une portée distincte. Le mot « conjoint » vise habituellement l’époux ou l’épouse. Un partenaire de Pacs ou un concubin ne doit pas être assimilé automatiquement à un conjoint dans une clause. Si vous souhaitez désigner cette personne, indiquez-le avec une formulation qui ne prête pas à discussion, puis vérifiez que la clause reste adaptée si votre statut marital change.
Famille recomposée : répartir plutôt que supposer
Dans une famille recomposée, désigner « mes enfants » ne vise pas nécessairement les beaux-enfants. Si l’objectif est de leur transmettre une part du contrat, leur désignation doit être réfléchie et explicite. Vous pouvez aussi répartir le capital entre plusieurs personnes en indiquant des pourcentages ou des quotes-parts.
Pour rédiger la clause, examinez séparément la place de chaque bénéficiaire : conjoint, enfants communs, enfant d’une première union ou proche dépendant. Cette méthode permet de repérer les oublis et de choisir entre une part fixe, une part égale ou un remplacement si l’un des bénéficiaires décède avant l’assuré.
| Situation | Point à vérifier dans la clause |
|---|---|
| Mariage ou remariage | La mention « mon conjoint » correspond-elle à votre intention ? |
| Divorce ou séparation | Un ancien partenaire est-il encore nommé individuellement ? |
| Naissance ou adoption | Les enfants futurs et la représentation sont-ils envisagés ? |
| Famille recomposée | Les personnes que vous souhaitez inclure sont-elles clairement désignées ? |
Modifier la clause : liberté de choix et limite de l’acceptation
Tant que le bénéficiaire n’a pas accepté le bénéfice du contrat dans les conditions prévues, le souscripteur peut généralement modifier sa clause. Cette modification peut être réalisée auprès de l’assureur ou, selon les cas, par testament. Une demande adressée à l’assureur laisse une trace directe dans le dossier du contrat.
L’acceptation du bénéfice par le bénéficiaire change la situation. Elle peut limiter la faculté du souscripteur de modifier la désignation ou d’effectuer certaines opérations sans l’accord du bénéficiaire acceptant. Avant de favoriser une acceptation, il faut donc en mesurer les effets. Protéger une personne aujourd’hui ne doit pas priver inutilement le souscripteur de toute souplesse demain.
En pratique, conservez une copie datée de toute nouvelle rédaction et demandez une confirmation de sa prise en compte. En cas de clauses successives, il faut pouvoir établir laquelle reflète la volonté la plus récente et a bien été portée à la connaissance de l’assureur.
Après le décès : ce que doit permettre une clause efficace
Au dénouement du contrat, l’assureur doit identifier les bénéficiaires et recueillir les pièces nécessaires au versement. Une désignation précise facilite cette étape : une identité cohérente, des coordonnées actualisées et un ordre de priorité compréhensible réduisent les recherches et les demandes complémentaires.
Le bénéficiaire peut accepter le capital ou y renoncer. En cas de renonciation, la rédaction de la clause détermine l’orientation du capital vers le bénéficiaire suivant. Il est donc préférable de ne pas s’arrêter au seul premier nom. Il est aussi prudent d’informer au moins une personne de confiance de l’existence du contrat et de l’endroit où retrouver les références utiles, sans révéler le montant du capital.
Enfin, la fiscalité de l’assurance vie dépend notamment de la date des versements, de l’âge de l’assuré lors de ces versements et du lien entre l’assuré et le bénéficiaire. Elle ne se résume pas à une règle unique. Lorsque les montants sont importants, que la clause vise plusieurs générations ou que la famille est complexe, l’intervention d’un notaire, d’un assureur ou d’un conseiller compétent permet de vérifier la cohérence entre la clause, le régime matrimonial, le testament éventuel et les objectifs de transmission.

Partager cet article
Articles qui pourraient vous intéresser :
 Audit assurance : réduire les coûts sans affaiblir vos garanties
 Courtier en assurance de personnes : 3 leviers pour optimiser vos garanties et réduire vos coûts
 Assurance vie : fiscalité après 8 ans, transmission et souplesse pour épargner sans bloquer son capital
 Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer