Assurance vie BNP : un contrat souple, à évaluer selon les frais, les supports et la transmission
Une assurance vie BNP peut aider à faire fructifier une épargne, préparer des revenus complémentaires, organiser une transmission ou conserver une réserve disponible. Avant de souscrire, il faut surtout examiner le cadre fiscal, les supports proposés, les frais et le niveau de risque accepté. La qualité d’un contrat dépend moins de son nom que de son adéquation avec votre projet.
Ce que permet réellement une assurance vie BNP
Chez BNP Paribas, l’assurance vie est un contrat d’épargne alimenté par un versement initial, puis éventuellement par des versements complémentaires. L’épargnant, qui est généralement aussi l’assuré, désigne un ou plusieurs bénéficiaires. Ceux-ci recevront le capital prévu en cas de décès. Pendant la durée du contrat, l’épargnant choisit la répartition de son épargne et peut la faire évoluer.
Ce cadre peut répondre à plusieurs projets : constituer un capital à moyen ou long terme, anticiper la retraite, financer une dépense future, créer des retraits réguliers ou protéger ses proches. Les gains restent capitalisés dans le contrat tant qu’aucun retrait n’est effectué. Les arbitrages entre supports ne déclenchent en principe pas d’imposition immédiate. C’est le rachat qui entraîne l’application de la fiscalité sur la part de gains retirée.
Une épargne disponible, mais pas sans conditions pratiques
L’idée selon laquelle l’assurance vie bloque l’argent est inexacte. Un rachat partiel permet de retirer une somme tout en conservant le contrat ouvert et son antériorité fiscale. Un rachat total met fin au contrat. Chaque retrait comprend une part de capital et une part de gains, mais seule cette dernière est imposable. Il faut toutefois vérifier les modalités prévues au contrat, les délais de traitement et l’incidence éventuelle d’une avance ou d’une option de gestion.
La disponibilité peut être plus encadrée lorsqu’un bénéficiaire accepte officiellement sa désignation. Cette acceptation peut limiter la liberté de rachat ou la modification de la clause bénéficiaire. Avant toute démarche, relisez cette clause et demandez au conseiller quelles sont les conséquences juridiques précises dans votre situation.
Fonds en euros ou unités de compte : le choix qui pilote le risque
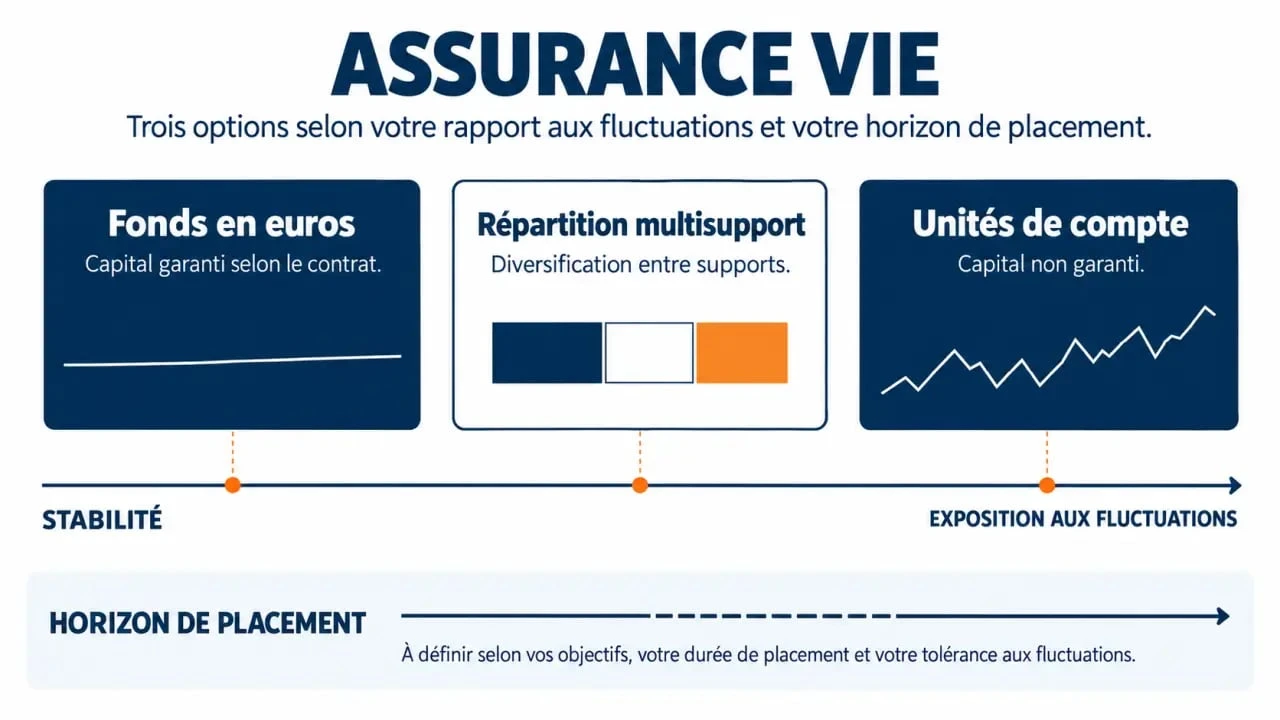
Une assurance vie BNP est généralement un contrat multisupport. Elle permet de répartir l’épargne entre un fonds en euros et des unités de compte, selon les supports accessibles dans la formule choisie. Cette allocation influence davantage l’expérience de l’épargnant que le contrat pris isolément.
| Support | Fonction principale | Niveau de protection | Point de vigilance |
|---|---|---|---|
| Fonds en euros | Stabiliser l’épargne | Capital garanti selon les conditions du contrat | Rendement qui peut être limité |
| Unités de compte | Rechercher un potentiel de performance | Pas de garantie du capital | Valeur soumise aux marchés et risque de perte |
| Répartition multisupport | Combiner prudence et dynamisme | Dépend de l’allocation choisie | Nécessite un suivi cohérent avec l’horizon |
Le fonds en euros pour la poche de sécurité
Le fonds en euros convient à la part de l’épargne que l’on souhaite moins exposer aux fluctuations. Il n’offre pas nécessairement un rendement élevé, mais apporte davantage de stabilité. Il peut être adapté à un projet proche, à des retraits programmés ou à la réduction des variations d’un portefeuille. Les conditions de garantie et les éventuelles contraintes d’accès doivent être vérifiées dans la documentation contractuelle.
Les unités de compte pour l’horizon long
Les unités de compte peuvent être investies sur différentes classes d’actifs, selon l’offre du contrat. Leur valeur évolue à la hausse comme à la baisse et le capital n’est pas garanti. Elles ne doivent donc pas être choisies sur la seule base d’une performance passée. L’horizon de placement, la capacité à supporter une baisse temporaire et la diversification sont les principaux repères à examiner.
Considérez la poche sécurisée comme un fusible patrimonial. Elle n’a pas vocation à produire toute la performance, mais peut éviter de vendre des supports en baisse lorsqu’un besoin de liquidités survient. Prévoir plusieurs années de retraits ou de dépenses importantes sur une partie moins volatile peut protéger le reste de l’allocation contre des décisions prises dans l’urgence.
Gestion libre, gestion pilotée et arbitrages : choisir un mode de conduite
En gestion libre, vous sélectionnez vous-même les supports et leur poids dans le contrat. Cette formule convient à l’épargnant qui souhaite comprendre son allocation, effectuer des arbitrages et la réviser lorsque son projet ou son horizon évolue. Elle demande du temps et une méthode. Multiplier les mouvements en réaction aux marchés ne constitue pas une stratégie.
La gestion pilotée délègue l’allocation à un gestionnaire, dans le cadre d’un profil de risque défini. Elle peut simplifier la gestion pour une personne qui ne souhaite pas suivre les marchés. Elle ne supprime toutefois ni le risque de perte sur les unités de compte ni la nécessité de vérifier les frais, l’univers d’investissement et les règles éventuelles de sécurisation progressive.
Trois questions avant de répartir son épargne
- Quand cet argent sera-t-il utile ? Un horizon court appelle généralement plus de prudence qu’un projet lointain.
- Quelle baisse puis-je accepter sans revendre ? La réponse doit être concrète, et non théorique.
- Ai-je déjà une épargne de précaution ailleurs ? L’assurance vie ne remplace pas forcément une trésorerie immédiatement mobilisable.
Un arbitrage peut modifier la répartition sans fermer le contrat. Il faut cependant contrôler les éventuels frais d’arbitrage, les délais et les particularités des supports concernés. Une allocation compréhensible est souvent plus facile à conserver qu’un empilement de fonds difficiles à suivre.
Rachat, fiscalité et transmission : les règles à anticiper
Lors d’un rachat, l’imposition porte sur la part de gains retirée, et non sur l’intégralité de la somme versée. Le régime applicable dépend notamment de la durée du contrat, de la date des primes et du choix fiscal de l’épargnant. Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune, sous réserve du respect des règles en vigueur.
Les prélèvements sociaux s’ajoutent à la fiscalité des gains, selon des modalités qui peuvent différer entre fonds en euros et unités de compte. La date des versements compte également. Les règles applicables aux primes peuvent varier selon qu’elles ont été effectuées avant ou après le 27/09/2017. Pour un rachat conséquent, une simulation personnalisée est préférable à une estimation rapide.
La clause bénéficiaire, pièce maîtresse de la transmission
Au décès, le capital est versé au ou aux bénéficiaires désignés, selon la clause et les conditions du contrat. L’assurance vie bénéficie d’un cadre successoral spécifique, mais celui-ci dépend notamment de la date des versements et de l’âge de l’assuré lors de leur réalisation. Les primes versées avant 70 ans et après 70 ans ne relèvent pas des mêmes règles. Une clause imprécise ou non actualisée après un mariage, une séparation ou un décès peut créer des difficultés évitables.
Il peut être pertinent de prévoir des bénéficiaires de rang successif et de désigner les personnes avec suffisamment de précision. En présence d’une situation familiale complexe, d’un enfant vulnérable ou d’un objectif d’équilibre entre héritiers, un conseil juridique ou patrimonial peut aider à sécuriser la rédaction. La clause doit aussi rester cohérente avec l’évolution de votre famille et de votre patrimoine.
Les frais à examiner avant de souscrire chez BNP Paribas
Les frais pèsent durablement sur la performance nette. Ils doivent être étudiés dans leur ensemble : frais sur versement, frais de gestion du fonds en euros, frais de gestion des unités de compte, frais de mandat en gestion pilotée, frais d’arbitrage éventuels et frais propres aux supports sélectionnés.
Demandez la documentation tarifaire du contrat envisagé et faites préciser le coût annuel total correspondant à votre allocation réelle. Un support financier peut aussi comporter ses propres frais de gestion, intégrés à sa valeur. Pour comparer correctement, retenez le même horizon, le même niveau de risque, les mêmes options de gestion et un type de supports comparable.
- Vérifiez si les versements programmés donnent lieu aux mêmes frais que les versements ponctuels.
- Demandez combien coûte la gestion pilotée en plus des frais des supports.
- Identifiez les conditions d’accès au fonds en euros et les contraintes éventuelles de diversification.
- Contrôlez la souplesse des rachats, des arbitrages et de la modification de la clause bénéficiaire.
Une assurance vie BNP peut être cohérente si son fonctionnement, ses supports et son accompagnement correspondent à votre projet. La bonne décision consiste à vérifier que l’allocation, les frais et la clause bénéficiaire restent adaptés à votre situation au fil du temps, plutôt qu’à rechercher un contrat présenté comme universellement meilleur.

- Assurance vie BNP : un contrat souple, à évaluer selon les frais, les supports et la transmission - 24 septembre 2026
- Comparatif assurance vie UFC-Que Choisir : 7 critères pour trancher entre 180 contrats - 23 septembre 2026
- Swiss Life assurance emprunteur : comparez les garanties avant le tarif - 22 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carsat 2026 : hausse de 0,9 % au 1er janvier, versée le 9 février
 Prélèvements sociaux sur assurance vie : taux, calendrier et règles de calcul
 Assurance vie : fiscalité, transmission et stratégie d’épargne sur mesure
 Assurance vie Banque Populaire : fonctionnement, frais et analyse du contrat Horizéo 2