Assurance vie Banque Populaire : fonctionnement, frais et analyse du contrat Horizéo 2
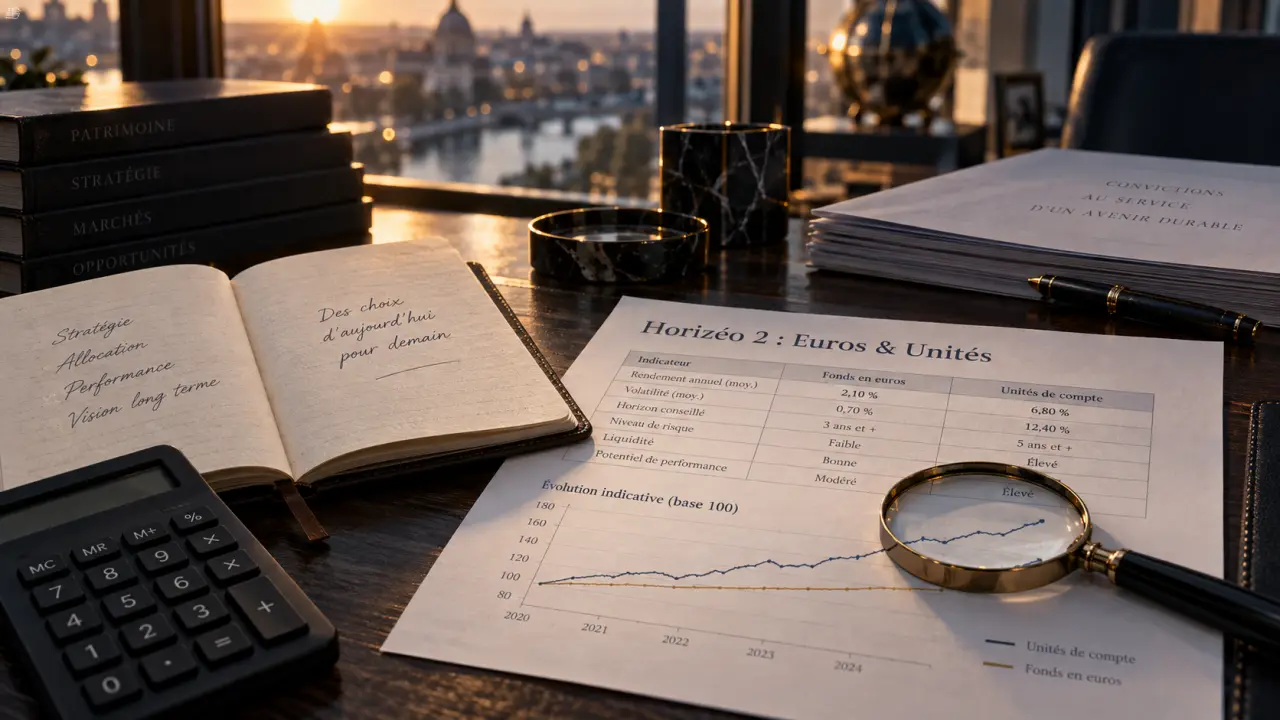
L’assurance vie reste un pilier de la stratégie patrimoniale en France. Elle offre un cadre privilégié pour la capitalisation, la transmission et la gestion de projets à moyen ou long terme. Au sein de l’offre de la Banque Populaire, le contrat Horizéo 2 est la solution multisupport de référence. Comprendre ses mécanismes, ses frais et la nature de ses supports est une étape indispensable avant toute décision d’épargne.
Qu’est-ce que le contrat Horizéo 2 de la Banque Populaire ?
Horizéo 2 est un contrat d’assurance vie de groupe, géré par l’assureur BPCE Vie. Ce support multisupport permet de répartir son épargne entre deux grandes typologies d’actifs : le fonds en euros, qui vise la sécurité du capital, et les unités de compte, qui offrent un potentiel de performance plus élevé en contrepartie d’un risque de perte en capital.
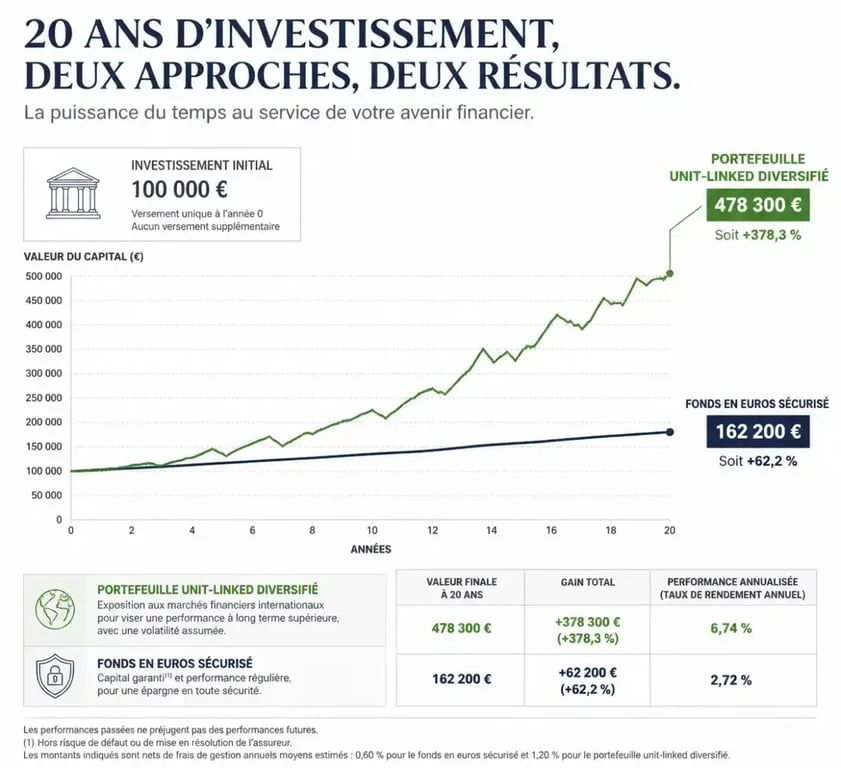
Ce contrat répond à des objectifs variés : se constituer un capital, préparer un complément de retraite ou anticiper la transmission de son patrimoine. Sa souplesse permet aux épargnants d’adapter leur stratégie en fonction de l’évolution de leurs besoins et de leur appétence au risque.
Conditions d’accès et éligibilité au contrat
L’adhésion au contrat Horizéo 2 est réservée aux personnes physiques titulaires d’un compte bancaire au sein d’une Banque Populaire. L’âge limite à l’adhésion est fixé à 95 ans, ce qui offre une grande latitude dans la planification successorale.
Le contrat est accessible aux résidents fiscaux français. Pour les expatriés, la souscription est possible pour les ressortissants français résidant dans certains pays européens, sous réserve des conditions locales en vigueur. Cette accessibilité en fait une solution de proximité pour les clients de la banque souhaitant centraliser leur épargne.
Le fonctionnement de l’épargne : entre sécurité et performance
Le pilotage de votre contrat repose sur deux modes de gestion. La gestion libre vous laisse la main sur l’allocation de vos supports, tandis que la gestion pilotée permet de déléguer les arbitrages à des experts financiers selon un profil de risque défini (prudent, équilibré, dynamique).
Supports d’investissement disponibles
L’univers d’investissement d’Horizéo 2 se compose de près de 99 unités de compte couvrant des classes d’actifs diversifiées :
Le contrat propose 44 fonds actions pour investir sur les marchés financiers, 17 fonds obligataires pour une gestion axée sur les taux, et 2 fonds dédiés à l’immobilier pour diversifier vers la pierre-papier. Enfin, 29 supports labellisés ISR (Investissement Socialement Responsable) sont disponibles, représentant environ 31 % de l’univers proposé.
Le fonds en euros, géré par BPCE Vie, offre une garantie du capital net investi (hors frais et fiscalité). À l’inverse, les unités de compte exposent l’épargnant à un risque de perte en capital. À ce jour, aucun ETF n’est intégré dans l’offre standard du contrat.
Structure des frais et impact sur le rendement
Pour évaluer la rentabilité réelle de votre assurance vie, il convient d’analyser les frais cumulés qui pèsent sur la performance nette. Le contrat Horizéo 2 applique trois types de coûts :
| Type de frais | Détails |
|---|---|
| Frais de gestion annuels (Fonds en euros) | 0,75 % |
| Frais de gestion annuels (Unités de compte) | 0,80 % |
| Frais de souscription | Variables selon les supports (jusqu’à 3 %) |
Les frais de gestion internes aux supports, notamment sur les fonds actions, peuvent atteindre 1,9 % à 2,1 %. Ces coûts s’ajoutent aux frais du contrat. Il est donc nécessaire de bien sélectionner ses supports pour éviter d’éroder la performance sur le long terme.
Disponibilité du capital et transmission
L’un des avantages majeurs de l’assurance vie est la liquidité. Le capital constitué est disponible à tout moment, par le biais de rachats partiels ou totaux. Il n’existe aucun plafond de versement, ce qui permet une capitalisation illimitée selon vos capacités financières.
Sur le plan successoral, le contrat agit comme un outil de transmission hors succession classique. Vous pouvez désigner librement vos bénéficiaires, ce qui permet de transmettre un capital dans un cadre fiscal avantageux. Bien que l’argent soit disponible, la structure du contrat agit comme un verrou psychologique qui encourage l’épargnant à maintenir son investissement sur le long terme, évitant ainsi les retraits prématurés dictés par une émotion passagère sur les marchés financiers. Ce mécanisme protège l’épargne contre les décisions impulsives et stabilise votre patrimoine.
Atouts et points de vigilance du contrat
Le contrat Horizéo 2 séduit par sa solidité bancaire et la simplicité de son accès pour les clients de la Banque Populaire. La possibilité d’effectuer des versements libres ou programmés (dès 30 euros par mois) facilite la constitution progressive d’un capital.
L’absence d’ETF et le niveau de certains frais de gestion sur les unités de compte obligent l’épargnant à une vigilance accrue. Pour optimiser son contrat, il est conseillé de réaliser des simulations régulières et de discuter avec son conseiller des supports les plus efficients au regard de son horizon d’investissement. L’assurance vie reste un outil de patience : sa pleine efficacité se révèle sur une durée de détention longue, souvent supérieure à 8 ans, pour bénéficier des abattements fiscaux sur les plus-values.

- Assurance vie Banque Populaire : fonctionnement, frais et analyse du contrat Horizéo 2 - 21 septembre 2026
- Assurance-vie Abeille : 1 500 € de ticket d’entrée et 8 ans pour activer la vraie fiscalité - 20 septembre 2026
- Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Audit assurance : réduire les coûts sans affaiblir vos garanties
 Liquidation, révocation et 30 jours de franchise : ce que couvre l’assurance chômage du chef d’entreprise
 Assurance vie : fiscalité après 8 ans, transmission et souplesse pour épargner sans bloquer son capital
 Freelance : ce que couvre vraiment une RC Pro, et ce qu’il faut vérifier avant de signer